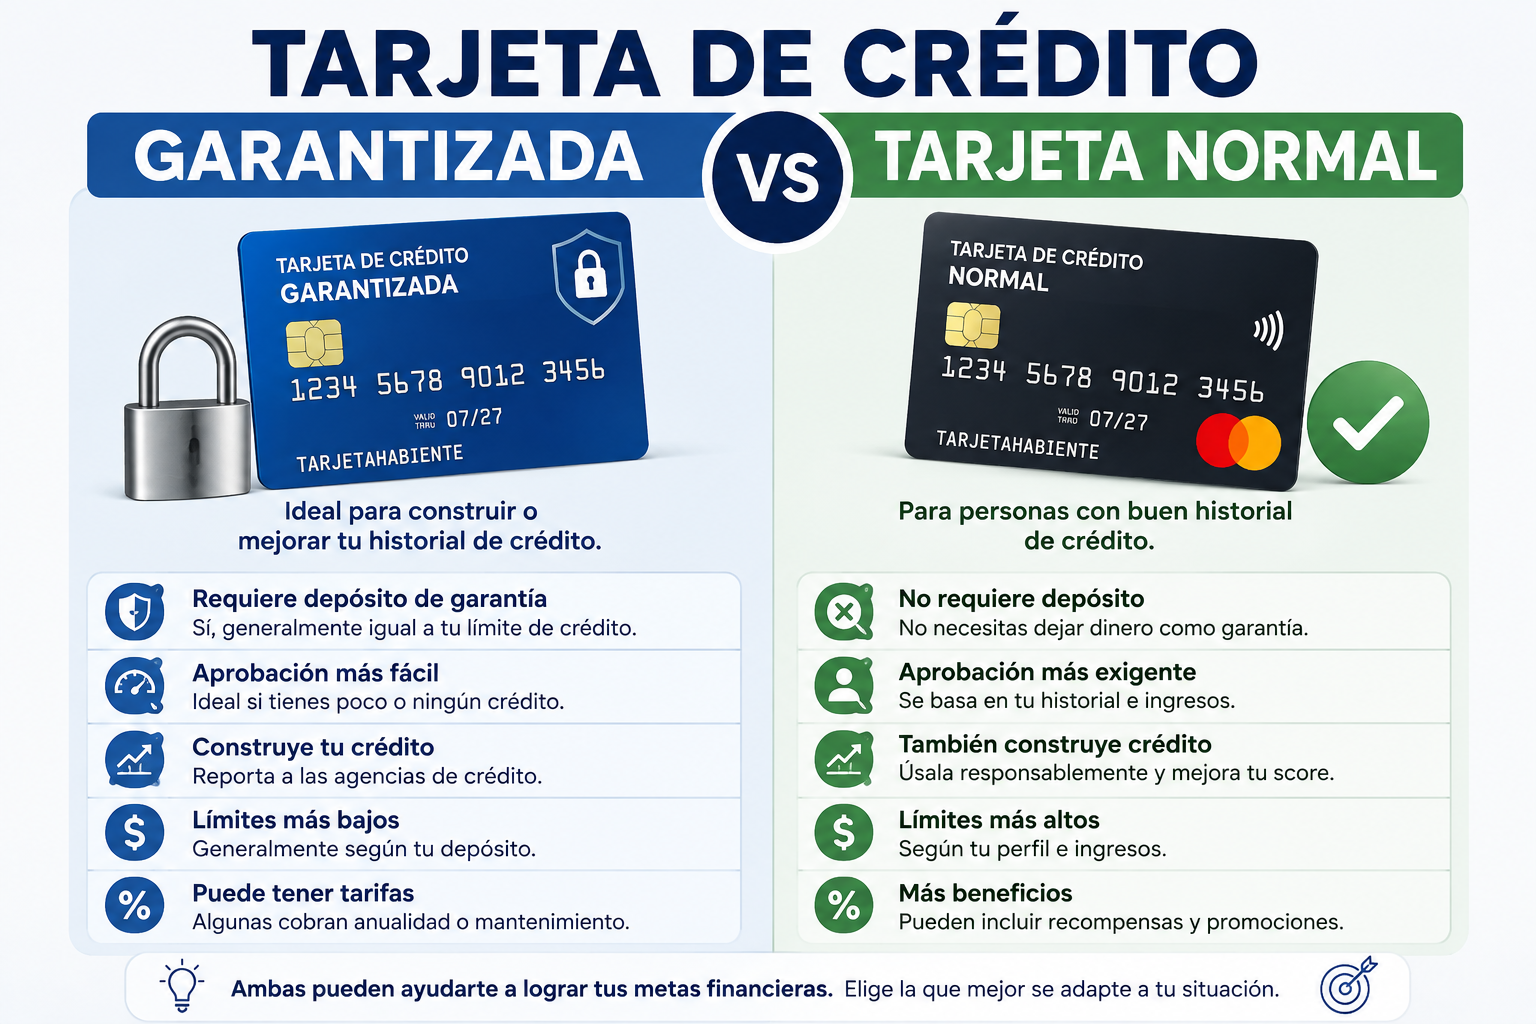
Si estás empezando a construir crédito en Estados Unidos, es probable que te hayas topado con dos términos que generan confusión: tarjeta secured (garantizada) y tarjeta normal (no garantizada). Aunque cumplen el mismo propósito básico —darte acceso a crédito—, funcionan de forma bastante distinta. En este artículo comparamos ambas a fondo, para que sepas exactamente cuál te conviene según tu situación actual.
La diferencia fundamental
Una tarjeta de crédito garantizada (secured) requiere que deposites una cantidad de dinero como garantía, que generalmente se convierte en tu límite de crédito. Una tarjeta de crédito normal (unsecured) no requiere ningún depósito — el banco te otorga un límite de crédito basándose únicamente en tu historial y capacidad de pago evaluada.
En ambos casos, usas la tarjeta de la misma forma (compras, pagos mensuales), y ambas reportan tu comportamiento a las tres agencias de crédito (Equifax, Experian y TransUnion) exactamente igual. La diferencia está en qué necesitas para calificar, no en cómo funciona el crédito una vez que la tienes.
Tabla comparativa directa
| Característica | Tarjeta secured (garantizada) | Tarjeta normal (no garantizada) |
|---|---|---|
| Requiere depósito | Sí, generalmente entre $200 y $500 | No |
| Requiere historial crediticio previo | Generalmente no | Sí, en la mayoría de los casos |
| Límite de crédito | Igual al depósito realizado | Determinado por el banco según tu perfil |
| Reporta a las agencias de crédito | Sí | Sí |
| Cuota anual | Varía, algunas no cobran | Varía, algunas no cobran |
| Recompensas (cash back, millas) | Poco común, aunque existen algunas excepciones | Común, especialmente en tarjetas premium |
| Facilidad de aprobación sin historial | Alta | Baja o nula |
| Devolución del depósito | Sí, al cerrar la cuenta o graduarte a no garantizada | No aplica |
Cómo funciona una tarjeta secured en la práctica
Cuando solicitas una tarjeta secured, depositas una cantidad de dinero (por ejemplo, 300 dólares) en una cuenta que el banco retiene como garantía. Ese depósito se convierte generalmente en tu límite de crédito: puedes gastar hasta 300 dólares en la tarjeta, pagarlos cada mes, y seguir usándola con normalidad.
Si en algún momento dejas de pagar, el banco puede usar tu depósito para cubrir la deuda, lo que reduce su riesgo considerablemente — por eso estas tarjetas son mucho más fáciles de conseguir sin historial crediticio previo.
Después de varios meses de uso responsable (generalmente entre 6 y 12 meses, según el emisor), muchos bancos te «gradúan» automáticamente a una tarjeta no garantizada, devolviéndote el depósito completo y conservando el historial que ya construiste con esa cuenta.
Cómo funciona una tarjeta normal
Una tarjeta de crédito no garantizada no requiere ningún depósito: el banco evalúa tu historial crediticio, tus ingresos y otros factores para decidir si te aprueba y qué límite de crédito ofrecerte. Como no hay garantía que respalde la deuda, el banco asume más riesgo, razón por la cual generalmente exige algún historial crediticio previo para aprobar la solicitud.
Las tarjetas normales suelen ofrecer más beneficios adicionales (recompensas, cash back, millas de viaje, seguros de compra) que las tarjetas secured, precisamente porque están dirigidas a un perfil de cliente que el banco ya considera de menor riesgo.
Cuál te conviene según tu situación
Elige una tarjeta secured si:
- No tienes ningún historial crediticio en Estados Unidos.
- Ya intentaste solicitar una tarjeta normal y fuiste rechazado por falta de historial.
- Tienes disponible el monto del depósito requerido (recuperable en el futuro).
- Tu objetivo principal ahora mismo es empezar a construir historial, no acceder a recompensas o beneficios adicionales.
Elige una tarjeta normal si:
- Ya tienes algunos meses o años de historial crediticio positivo.
- Tu puntaje de crédito actual califica para aprobación sin garantía (generalmente esto empieza a ser posible con un puntaje «bueno» o superior).
- Buscas beneficios adicionales como cash back o recompensas por tus gastos habituales.
- No quieres inmovilizar dinero como depósito de garantía.
El camino típico: de secured a normal
Para la gran mayoría de personas que empiezan sin historial crediticio en Estados Unidos, el camino natural es:
- Empezar con una tarjeta secured, usándola de forma responsable durante 6-12 meses.
- Ser evaluado automáticamente por el banco para pasar a una tarjeta no garantizada, o solicitar una tarjeta normal por tu cuenta una vez que tu puntaje lo permita.
- Recibir la devolución del depósito si el banco te gradúa automáticamente, o simplemente cerrar la cuenta secured (con cuidado de no afectar tu antigüedad de historial) si decides abrir una tarjeta normal en otro banco.
No hay nada «inferior» en usar una tarjeta secured — es, simplemente, el punto de partida más accesible cuando no tienes historial, y la mayoría de las personas con buen crédito hoy empezaron exactamente así.
Errores comunes al elegir entre ambas
- Evitar las tarjetas secured por vergüenza o desconocimiento, pensando que son «peores» o solo para quien tiene mal crédito, cuando en realidad son la puerta de entrada más común y efectiva para quien no tiene historial.
- Solicitar varias tarjetas normales seguidas esperando que alguna te apruebe, generando múltiples consultas duras a tu crédito sin necesidad, cuando una tarjeta secured te habría aprobado directamente.
- Olvidar cancelar o recuperar el depósito de una tarjeta secured antigua después de graduarte a una normal, dejando dinero inmovilizado sin necesidad.
- Cerrar la tarjeta secured inmediatamente después de conseguir una normal, sin considerar el impacto en tu antigüedad de historial y tu utilización de crédito total.
Preguntas frecuentes
¿Una tarjeta secured afecta menos mi crédito que una normal? No. Ambas reportan exactamente igual a las agencias de crédito, y ambas construyen o afectan tu puntaje de la misma forma, según tu comportamiento de pago y uso.
¿Puedo tener una tarjeta secured y una normal al mismo tiempo? Sí, no hay ningún problema en tener ambas simultáneamente, y de hecho, mantener abierta la secured (usada con moderación) mientras usas también una normal puede beneficiar tu antigüedad de historial y tu crédito total disponible.
¿Pierdo mi depósito si cancelo la tarjeta secured? No, generalmente el depósito se te devuelve al cerrar la cuenta, siempre que no tengas saldo pendiente sin pagar en ese momento.
Conclusión
La diferencia entre una tarjeta secured y una normal no está en cómo construyen tu crédito (ambas lo hacen exactamente igual), sino en qué necesitas para calificar: dinero de garantía en el caso de la secured, o historial crediticio previo en el caso de la normal. Para la inmensa mayoría de personas que empiezan desde cero en Estados Unidos, la tarjeta secured no es una opción de segunda categoría — es el camino más directo y accesible hacia, eventualmente, calificar para cualquier tarjeta normal que quieras en el futuro.
Este artículo tiene fines informativos y no sustituye el asesoramiento de un profesional financiero cualificado.