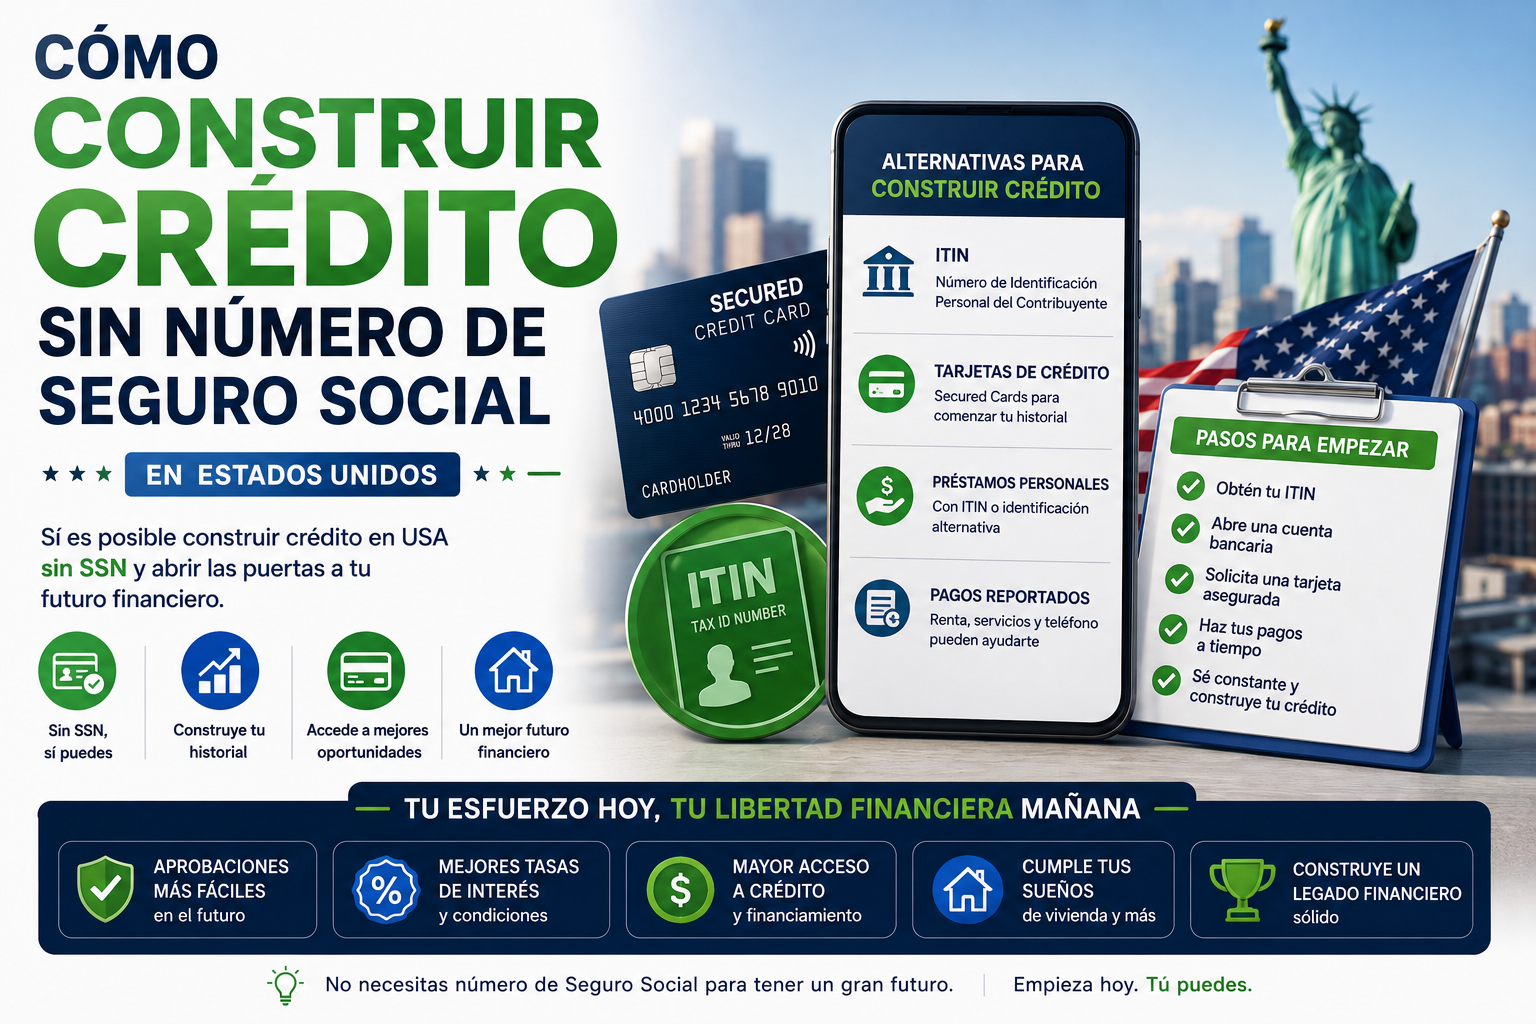
Una de las dudas más comunes entre quienes llegan a Estados Unidos es si es posible construir historial crediticio sin tener un número de seguro social (SSN). La respuesta corta es sí, es posible, gracias a un identificador alternativo llamado ITIN, y a que cada vez más instituciones financieras han adaptado sus productos para aceptarlo. En este artículo te explicamos exactamente cómo funciona y qué pasos seguir.
Por qué no tener SSN no es un obstáculo definitivo
El número de seguro social fue diseñado originalmente para fines de la Seguridad Social, no específicamente para el sistema crediticio, pero con el tiempo se convirtió en el identificador que la mayoría de bancos usan por defecto para abrir cuentas y evaluar crédito. Sin embargo, no es el único identificador válido: el ITIN (Individual Taxpayer Identification Number), emitido por el IRS para fines fiscales, es aceptado por un número creciente de bancos, cooperativas de crédito y fintechs como alternativa al SSN en sus solicitudes.
Esto significa que, aunque no tengas SSN, sí puedes empezar a construir un historial crediticio real, reportado a las tres agencias de crédito (Equifax, Experian y TransUnion), usando tu ITIN como identificador.
Qué es el ITIN y cómo se solicita
El ITIN es un número de nueve dígitos que emite el IRS (la agencia de impuestos de Estados Unidos) para que personas que no califican para un SSN puedan, aun así, cumplir con sus obligaciones fiscales — por ejemplo, si trabajas de forma independiente, tienes ingresos en EE. UU. sin ser residente, o estás en proceso de regularizar tu situación migratoria.
Pasos generales para solicitarlo:
- Completa el formulario W-7 del IRS, disponible en su sitio oficial.
- Adjunta la documentación que acredite tu identidad y estatus extranjero (normalmente el pasaporte es suficiente por sí solo).
- Envía la solicitud junto con tu declaración de impuestos federal (en la mayoría de los casos es necesario presentarlos juntos), o a través de un Acceptance Agent autorizado por el IRS, que puede ayudarte con el proceso y verificar tus documentos sin que tengas que enviar los originales por correo.
- El proceso de emisión puede tardar varias semanas, así que conviene solicitarlo con tiempo si sabes que lo vas a necesitar.
Importante: el ITIN es exclusivamente un identificador fiscal. No otorga autorización de trabajo ni estatus migratorio, y su único propósito reconocido por el IRS es el cumplimiento de obligaciones tributarias — aunque en la práctica, muchas instituciones financieras lo aceptan también como identificador para abrir cuentas y solicitar crédito.
Opciones para construir crédito usando tu ITIN
1. Tarjetas de crédito secured que aceptan ITIN
Como vimos en nuestra comparativa de tarjetas secured para inmigrantes, varias tarjetas garantizadas aceptan específicamente el ITIN en lugar del SSN en su solicitud, entre ellas opciones diseñadas específicamente para personas sin historial crediticio previo en el país. Estas tarjetas reportan tu actividad a las tres agencias de crédito igual que cualquier tarjeta tradicional.
2. Credit builder loans con ITIN
Muchas cooperativas de crédito (credit unions) y algunas fintechs ofrecen préstamos para construcción de crédito que aceptan ITIN como identificador. Funcionan reteniendo el monto del préstamo mientras haces los pagos mensuales, reportando cada pago a las agencias de crédito, y entregándote el dinero (menos intereses) al finalizar el plazo.
3. Cuentas bancarias que aceptan ITIN
Antes de poder solicitar la mayoría de productos de crédito, generalmente necesitas una cuenta bancaria en Estados Unidos. Varios bancos, incluidos algunos de los más grandes del país, aceptan ITIN junto con documentos de identificación como el pasaporte o la matrícula consular para abrir cuentas básicas.
4. Usuario autorizado en la tarjeta de un familiar
Si un familiar o pareja de confianza tiene una tarjeta de crédito con buen historial, pedirle que te agregue como usuario autorizado no requiere que tú mismo tengas SSN ni ITIN en muchos casos — el historial de esa cuenta puede empezar a reflejarse también en tu propio archivo de crédito.
Obstáculos comunes al no tener SSN (y cómo resolverlos)
- Verificación de identidad más estricta: algunos emisores requieren documentación adicional (pasaporte, comprobante de dirección, a veces una segunda forma de identificación) cuando no hay SSN de por medio. Ten estos documentos preparados de antemano para agilizar el proceso.
- Menos opciones de tarjetas no garantizadas: al principio, casi todas tus opciones estarán limitadas a tarjetas secured. Esto es temporal — una vez que tengas unos meses de historial, muchas tarjetas se «gradúan» automáticamente a no garantizadas.
- Algunos bancos simplemente no aceptan ITIN: no todas las instituciones tienen esta opción. Antes de aplicar, verifica directamente en la web del banco o llamando a servicio al cliente si aceptan ITIN, para no perder tiempo con solicitudes que serán rechazadas.
- Confusión entre ITIN y autorización de trabajo: el ITIN no te autoriza a trabajar en Estados Unidos ni cambia tu estatus migratorio; es exclusivamente un identificador fiscal que, adicionalmente, algunas instituciones financieras aceptan para fines de identificación.
Cuánto tiempo tarda en aparecer tu historial usando ITIN
El proceso es idéntico al de cualquier persona que empieza desde cero con SSN: generalmente entre 3 y 6 meses de actividad reportada (pagos de una tarjeta secured, un credit builder loan, o como usuario autorizado) son suficientes para que las agencias de crédito generen tu primer puntaje FICO.
El ITIN en sí no afecta la velocidad ni la calidad de tu construcción de crédito — una vez que tienes una cuenta reportando actividad, el proceso funciona exactamente igual que con SSN.
Preguntas frecuentes
¿Puedo tener SSN e ITIN al mismo tiempo? No. Si en algún momento obtienes un número de seguro social (por ejemplo, al conseguir autorización de trabajo), debes dejar de usar el ITIN y notificar al IRS para que combine tu historial fiscal bajo el nuevo número.
¿Mi historial de crédito construido con ITIN se transfiere si después obtengo SSN? Sí, generalmente el historial se mantiene, ya que las agencias de crédito asocian tu archivo a tu identidad (nombre, fecha de nacimiento, direcciones), no exclusivamente al número usado para abrirlo. Aun así, es recomendable notificar a tus emisores de tarjetas y a las agencias de crédito del cambio para evitar archivos duplicados.
¿Es lo mismo ITIN que una tarjeta de residencia o visa? No. El ITIN es exclusivamente un número fiscal emitido por el IRS; no es un documento de identidad migratoria ni sustituye a una green card, visa o cualquier otro estatus legal.
Resumen: tu plan de acción sin SSN
- Solicita tu ITIN con el formulario W-7, idealmente con ayuda de un Acceptance Agent autorizado.
- Abre una cuenta bancaria básica en una institución que acepte ITIN.
- Solicita una tarjeta de crédito secured o un credit builder loan que acepte ITIN.
- Úsala de forma responsable: gastos pequeños, pago completo cada mes, sin exceder el 30% del límite.
- Considera además ser agregado como usuario autorizado si tienes un familiar de confianza con buen crédito.
- Espera entre 3 y 6 meses de actividad constante para ver tu primer puntaje FICO.
Este artículo tiene fines informativos y no sustituye el asesoramiento de un profesional fiscal, migratorio o financiero cualificado. Para tu situación específica, consulta directamente con el IRS o un Acceptance Agent autorizado.