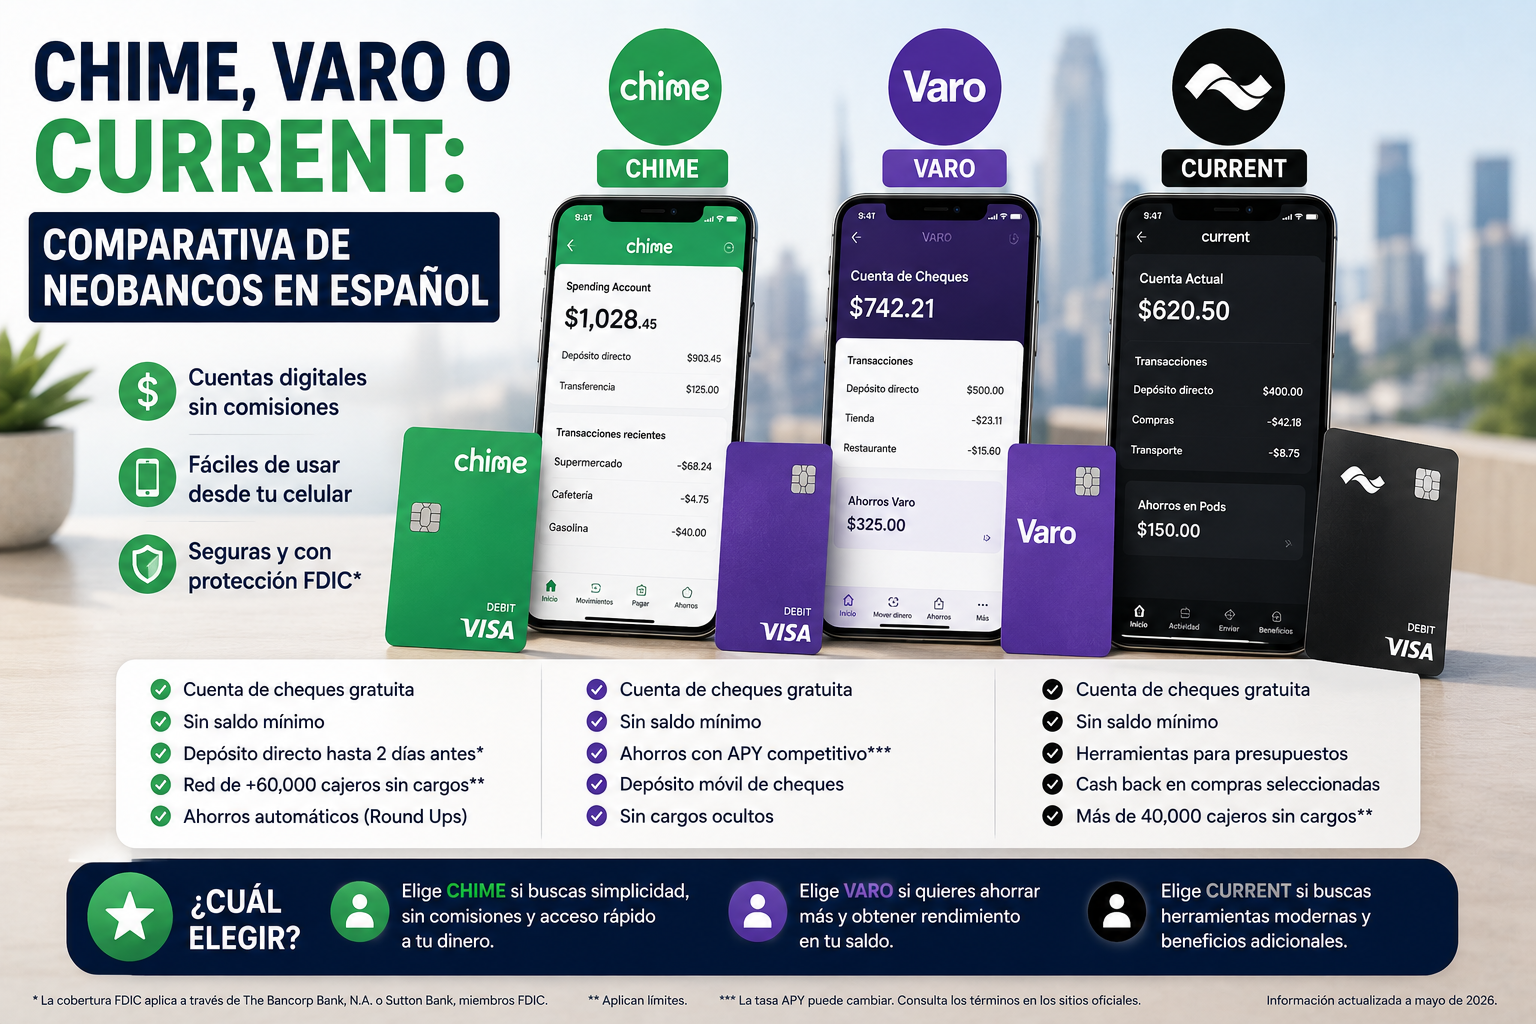
Chime, Varo y Current son tres de las aplicaciones de banca digital (neobancos) más populares en Estados Unidos, especialmente entre quienes buscan una cuenta sin comisiones, sin necesidad de acudir a una sucursal física. Los tres ofrecen depósito directo anticipado y una experiencia 100% desde el celular, pero cada uno tiene un punto fuerte distinto. En esta comparativa te explicamos las diferencias clave para que elijas el que mejor se adapta a tu situación.
Resumen rápido: ¿cuál elegir según tu prioridad?
- Si buscas protección ante descubiertos sin pagar comisión → Chime.
- Si tu prioridad es ganar intereses en tu ahorro → Varo.
- Si buscas herramientas de presupuesto visual o cuentas familiares/para adolescentes → Current.
1. Respaldo bancario y protección FDIC
Una diferencia importante y poco conocida entre estas tres apps es cómo obtienen su protección FDIC (el seguro que protege tu dinero hasta 250.000 $ en caso de quiebra de la entidad):
- Chime no es un banco en sí mismo: opera a través de bancos asociados (Bancorp Bank y Stride Bank), que son quienes realmente sostienen tu cuenta y aportan la protección FDIC.
- Varo sí es un banco nacional con licencia propia y está regulado por la Oficina del Contralor de la Moneda (OCC). Sus depósitos elegibles están asegurados por la FDIC hasta los límites aplicables.
- Current funciona de forma similar a Chime, es decir, a través de bancos asociados que proporcionan el respaldo FDIC.
En la práctica, para el usuario esto no suele suponer una diferencia notable en el día a día (los tres están asegurados hasta el mismo límite), pero es un dato relevante si te preocupa entender exactamente quién sostiene tu dinero.
2. Comisiones y cuenta corriente
Los tres ofrecen cuenta corriente sin comisión mensual ni requisito de saldo mínimo, lo cual ya de por sí los hace más atractivos que muchos bancos tradicionales. Las diferencias están más en los detalles:
- Chime: cuenta gratuita con tarjeta de débito, devolución de un porcentaje en ciertas compras (cashback) y posibilidad de hacer depósitos en efectivo gratis en tiendas CVS.
- Varo: también sin comisiones mensuales, con acceso a depósito directo anticipado y herramientas automáticas de ahorro.
- Current: cuenta gratuita con un enfoque fuerte en herramientas de presupuesto y ahorro visual dentro de la misma app.
3. Protección ante descubierto (overdraft)
Aquí es donde más se diferencian Chime y Varo:
- Chime (SpotMe): cubre descubiertos de hasta 200 $ sin cobrar comisión, y funciona incluso en cajeros automáticos. Es, en general, la protección de sobregiro más generosa de las tres.
- Varo: su protección de descubierto es más limitada, cubriendo hasta 50 $ y solo en compras con tarjeta de débito.
- Current: ofrece un enfoque distinto, más centrado en anticipos de sueldo que en cobertura de descubierto como tal.
Si sueles quedarte corto de saldo antes de tu próximo depósito, Chime tiene ventaja clara en este apartado.
4. Adelantos de efectivo (cash advance)
- Varo (Varo Advance): permite adelantos de entre 20 $ y 250 $, con posibilidad de ir accediendo a montos mayores (hasta 500 $) según tu historial de uso. Es una función que Chime no ofrece de forma equivalente.
- Chime: se enfoca más en SpotMe (descubierto) que en adelantos de efectivo independientes.
- Current: su fortaleza está más en el acceso anticipado al sueldo depositado que en adelantos adicionales de efectivo.
5. Cuenta de ahorro y tasa de interés (APY)
Este es uno de los puntos donde Varo suele destacar por encima de los otros dos:
- Varo ofrece una tasa de interés (APY) más alta en su cuenta de ahorro, incluyendo una tasa reforzada sobre los primeros 5.000 $ de saldo si cumples ciertos requisitos (como recibir al menos 1.000 $ en depósitos directos mensuales y mantener saldo positivo). Por encima de ese monto, aplica una tasa base más baja.
- Chime también ofrece una cuenta de ahorro con tasa competitiva, aunque generalmente por debajo de la tasa reforzada de Varo.
- Current incluye herramientas de ahorro automatizado, pero su enfoque está más en la organización del dinero (a través de «pods» o sobres de ahorro visuales) que en competir directamente en tasa de interés.
Si tu prioridad es maximizar el rendimiento de tu ahorro, vale la pena comparar también con bancos digitales especializados en alto rendimiento (como Ally o Marcus), ya que estos suelen superar a los tres neobancos de esta comparativa en tasa de interés pura.
6. Herramientas de presupuesto y perfil de usuario
Cada uno tiene un público objetivo ligeramente distinto:
- Chime apunta a un usuario amplio que busca simplicidad, sin comisiones y con buena aceptación en comercios (a través de las redes Visa/Mastercard según el producto).
- Varo apunta a quienes valoran tener un banco con licencia propia, buen rendimiento de ahorro y herramientas de construcción de crédito (Varo Credit Builder).
- Current se dirige especialmente a familias, adolescentes y personas que quieren organizar visualmente su dinero en distintos «sobres» o categorías dentro de la misma app, además de ofrecer un camino para construir crédito usando la propia cuenta corriente.
Tabla comparativa
| Característica | Chime | Varo | Current |
|---|---|---|---|
| Tipo de entidad | App + bancos asociados | Banco con licencia propia | App + bancos asociados |
| Comisión mensual | No | No | No |
| Protección de descubierto | Hasta 200 $ (SpotMe) | Hasta 50 $ (solo débito) | Enfoque en adelanto de sueldo |
| Adelanto de efectivo | No específico | Hasta 500 $ (progresivo) | Acceso anticipado al sueldo |
| Ahorro con interés (APY) | Competitivo | Más alto (tasa reforzada hasta $5.000) | Herramientas de ahorro visual |
| Ideal para | Uso general, simplicidad | Ahorro y crédito | Familias y adolescentes |
Preguntas frecuentes
¿Chime, Varo y Current son bancos de verdad? Varo es un banco con licencia propia otorgada por la FDIC. Chime y Current, en cambio, son aplicaciones financieras (fintech) que ofrecen sus servicios bancarios a través de bancos asociados, aunque ambas están igualmente aseguradas por la FDIC hasta el límite estándar.
¿Cuál conviene más si recién estoy construyendo mi historial crediticio? Tanto Varo como Current ofrecen herramientas específicas para construir crédito (Varo Credit Builder y las funciones de crédito de Current), por lo que ambas son buenas opciones si ese es tu objetivo principal.
¿Puedo tener cuentas en las tres apps al mismo tiempo? Sí, no hay ningún impedimento legal para tener varias cuentas en distintos neobancos. De hecho, algunas personas usan Chime para el día a día y Varo para el ahorro, aprovechando la tasa de interés más alta.
¿Cuál tiene mejor atención al cliente en español? Los tres cuentan con soporte en español dentro de sus aplicaciones, aunque la calidad y disponibilidad del soporte puede variar; se recomienda revisar las reseñas más recientes en las tiendas de aplicaciones antes de decidir.
Conclusión
No existe un ganador único entre Chime, Varo y Current: la mejor opción depende de qué necesitas resolver primero. Si tu prioridad es evitar comisiones por descubierto, Chime es la opción más generosa. Si quieres que tu dinero rinda mientras ahorras y además te apoye para construir crédito, Varo tiene ventaja gracias a su tasa de interés y su condición de banco con licencia propia. Y si buscas organizar tus finanzas de forma visual o gestionar cuentas familiares y de adolescentes, Current es la más pensada para ese uso. Muchos usuarios, de hecho, combinan más de una app según la función que mejor cubre cada una.