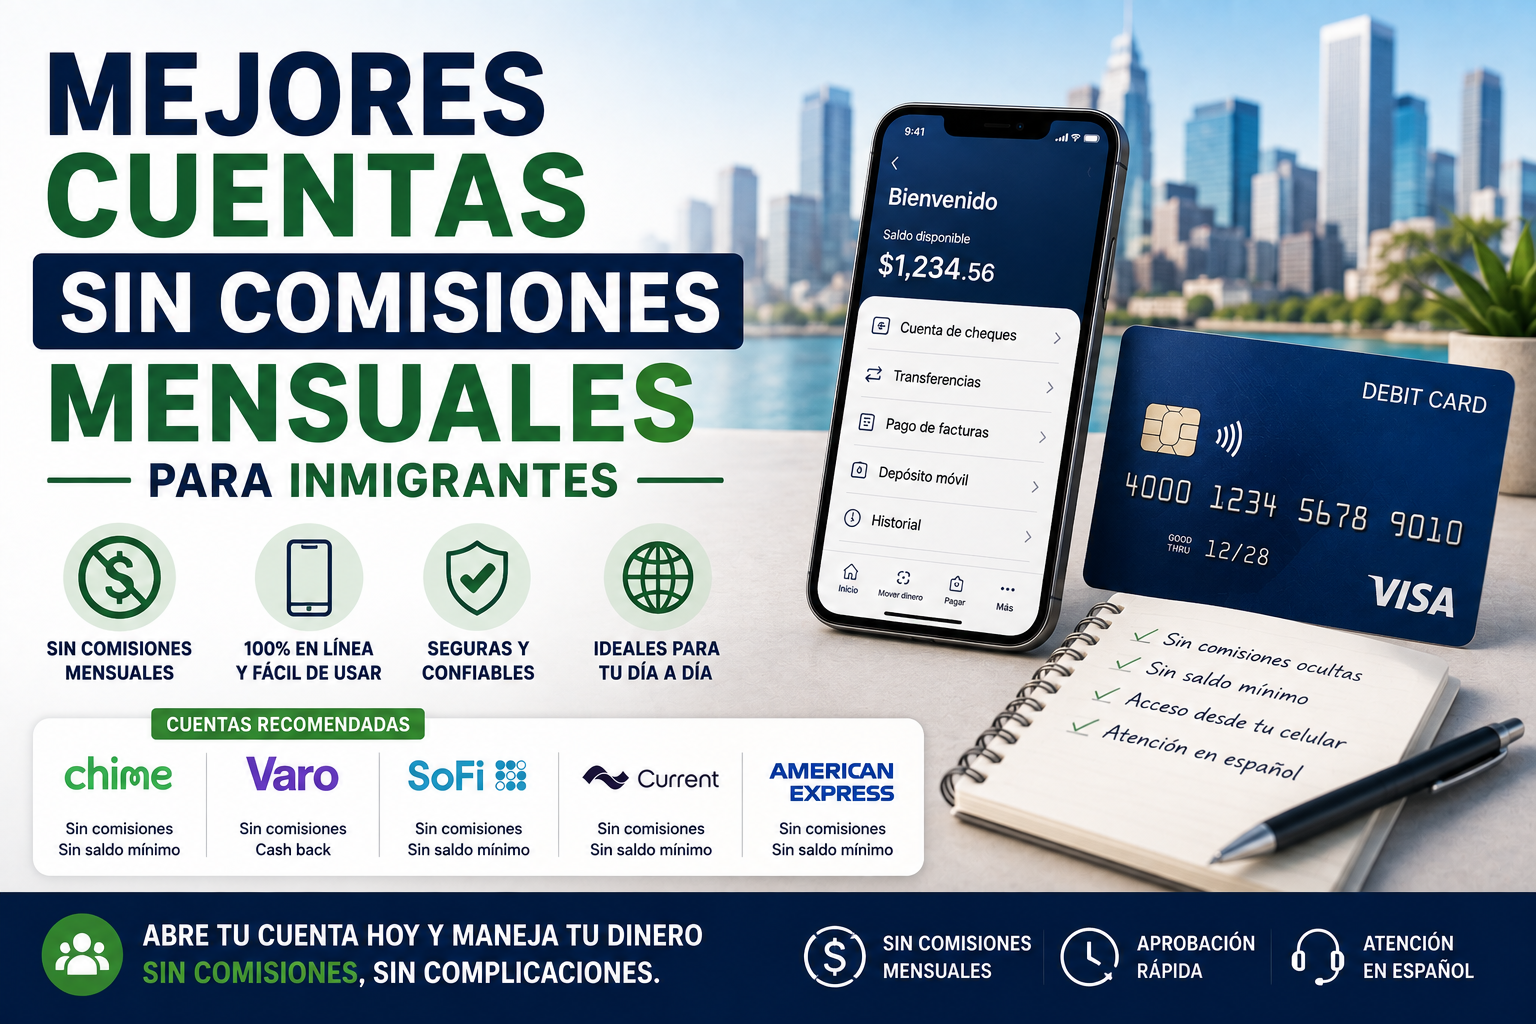
Una de las primeras sorpresas para muchos inmigrantes al abrir su primera cuenta bancaria en Estados Unidos es descubrir que muchas cuentas cobran una comisión mensual de mantenimiento, que puede ir desde 5 $ hasta 25 $ al mes si no cumples ciertos requisitos. Por suerte, existen varias alternativas —tanto bancos digitales como cuentas específicas de bancos tradicionales— que te permiten evitar por completo esa comisión. En este artículo te mostramos las mejores opciones y, en los casos donde sí existe comisión, exactamente cómo eximirla.
Por qué es tan importante evitar la comisión mensual
Si envías dinero a tu familia en el extranjero mientras construyes tu vida en Estados Unidos, cada dólar cuenta. Una comisión de apenas 5 $ al mes puede no parecer mucho, pero equivale a 60 $ al año, dinero que podrías destinar a remesas, ahorro o gastos esenciales. Por eso, al elegir cuenta, no basta con mirar solo si el banco acepta tus documentos (ITIN, pasaporte o matrícula consular): también hay que revisar bien la estructura de comisiones.
Opción 1: Bancos digitales sin comisión mensual (la opción más simple)
Los bancos y apps 100% digitales suelen ser la alternativa más directa si lo que buscas es cero comisiones, sin condiciones que cumplir:
- Chime: no cobra comisión mensual bajo ninguna condición, no exige saldo mínimo, y además ofrece devolución de dinero en efectivo (cashback) en ciertas compras. Es una de las opciones más simples para quien recién llega.
- Varo: tampoco cobra comisión mensual y suma la ventaja de ser un banco con licencia propia (no depende de un banco asociado), además de ofrecer una cuenta de ahorro con buena tasa de interés.
- Majority: pensada específicamente para inmigrantes, sin comisión mensual, e incluye funciones adicionales como llamadas internacionales incluidas hacia países como México y Colombia, algo que puede ser un plus real si mantienes contacto frecuente con tu familia.
Opción 2: Cuentas de bancos tradicionales pensadas para «empezar» sin comisión
Los grandes bancos tradicionales sí suelen cobrar comisión mensual en sus cuentas estándar, pero muchos ofrecen versiones básicas con comisiones bajas y varias formas de eximirlas:
Bank of America — Advantage SafeBalance Banking
- Comisión mensual: 4,95 $.
- Cómo eximirla: los estudiantes menores de 25 años inscritos en preparatoria, universidad o programas vocacionales reciben la exoneración automática. También puedes eximirla si te inscribes en el programa Preferred Rewards del banco.
- Ventaja adicional: esta cuenta no permite sobregiro, lo que significa que nunca te cobrarán cargos por descubierto, ideal si estás aprendiendo a manejar tu presupuesto en dólares.
Chase — Cuentas con requisitos de exención
- Chase ofrece distintos niveles de cuenta, y en varias de ellas la comisión mensual se puede evitar cumpliendo condiciones como mantener un saldo mínimo diario, recibir un depósito directo calificado, o mantener ciertas transferencias automáticas recurrentes activas cada mes.
- Ventaja: amplia red de sucursales y cajeros, útil si prefieres also poder ir en persona cuando lo necesites.
Wells Fargo
- Al igual que Bank of America y Chase, ofrece cuentas básicas cuya comisión mensual puede eximirse cumpliendo requisitos de saldo mínimo o depósito directo. Es, además, uno de los bancos históricamente más flexibles con la documentación de inmigrantes (acepta ITIN sin mayor complicación).
Opción 3: Cooperativas de crédito locales (Credit Unions)
Las cooperativas de crédito suelen tener, en general, estructuras de comisiones más bajas que los grandes bancos, además de atención más cercana y en español. Muchas cooperativas orientadas a la comunidad inmigrante no cobran comisión mensual si mantienes cualquier saldo mínimo (a veces tan bajo como 5 $ – 25 $), y suelen aceptar matrícula consular con más flexibilidad que los bancos grandes.
Tabla comparativa
| Entidad | Comisión mensual | Cómo eximirla | Tipo |
|---|---|---|---|
| Chime | 0 $ | No aplica (siempre gratis) | Fintech digital |
| Varo | 0 $ | No aplica (siempre gratis) | Banco digital con licencia propia |
| Majority | 0 $ | No aplica (siempre gratis) | Fintech para inmigrantes |
| Bank of America SafeBalance | 4,95 $ | Ser estudiante <25 años o Preferred Rewards | Banco tradicional |
| Chase (cuentas básicas) | Variable | Saldo mínimo diario o depósito directo | Banco tradicional |
| Wells Fargo (cuentas básicas) | Variable | Saldo mínimo o depósito directo | Banco tradicional |
| Cooperativas de crédito locales | Bajo o 0 $ | Saldo mínimo bajo (según cooperativa) | Cooperativa |
Otras comisiones que debes revisar (no solo la mensual)
Evitar la comisión de mantenimiento es solo el primer paso. También conviene fijarte en:
- Comisión por cajero fuera de red: los bancos tradicionales suelen cobrar entre 2,50 $ y 5 $ por usar un cajero que no sea de su propia red, especialmente en el extranjero.
- Comisión por sobregiro: algunas cuentas básicas (como SafeBalance de Bank of America) eliminan por completo esta posibilidad, lo cual es una ventaja real para quien está empezando.
- Comisión por transferencias internacionales: si vas a enviar remesas con frecuencia, revisa el costo de las transferencias salientes, que en algunos bancos tradicionales puede ser bastante alto en comparación con apps especializadas en envío de dinero.
¿Banco digital o banco tradicional? Cómo decidir
- Si tu prioridad es cero comisiones sin condiciones y apertura rápida, un banco digital (Chime, Varo, Majority) es la opción más simple.
- Si prefieres atención presencial y no te importa cumplir un requisito sencillo (como saldo mínimo o depósito directo) para evitar la comisión, un banco tradicional como Bank of America, Chase o Wells Fargo también es una excelente opción, con la ventaja añadida de una red de sucursales más amplia.
- Si buscas trato cercano, comisiones bajas y flexibilidad de documentos, una cooperativa de crédito local suele ser la opción más amigable para quien recién llega.
Preguntas frecuentes
¿Existen cuentas bancarias 100% gratuitas en Estados Unidos? Sí. Los bancos digitales como Chime y Varo no cobran comisión mensual bajo ninguna condición, a diferencia de los bancos tradicionales, que casi siempre requieren cumplir algún requisito para eximirla.
¿Puedo pedir que me devuelvan una comisión que ya pagué? En algunos casos, sí. Bancos como Bank of America a veces conceden un reembolso puntual si llamas a servicio al cliente, especialmente si la comisión te generó un sobregiro, aunque no es una garantía y rara vez se repite.
¿Los bancos digitales son igual de seguros que los tradicionales? Sí, siempre que estén asegurados por la FDIC (de forma directa o a través de un banco asociado), tu dinero está protegido hasta el límite estándar, igual que en un banco tradicional.
¿Qué pasa si no cumplo el requisito para eximir la comisión un mes? Simplemente se te cobrará la comisión correspondiente ese mes. No suele haber penalización adicional, pero es buena práctica configurar alertas o depósito automático para asegurarte de cumplir el requisito todos los meses.
Conclusión
No tienes que resignarte a pagar comisiones mensuales solo por ser inmigrante o no tener seguro social: hoy existen suficientes opciones —desde bancos 100% digitales hasta cuentas básicas de bancos tradicionales y cooperativas de crédito— para manejar tu dinero sin cargos innecesarios. La mejor opción dependerá de si priorizas la simplicidad total (bancos digitales), la presencia física (bancos tradicionales) o el trato cercano y comisiones bajas (cooperativas de crédito).