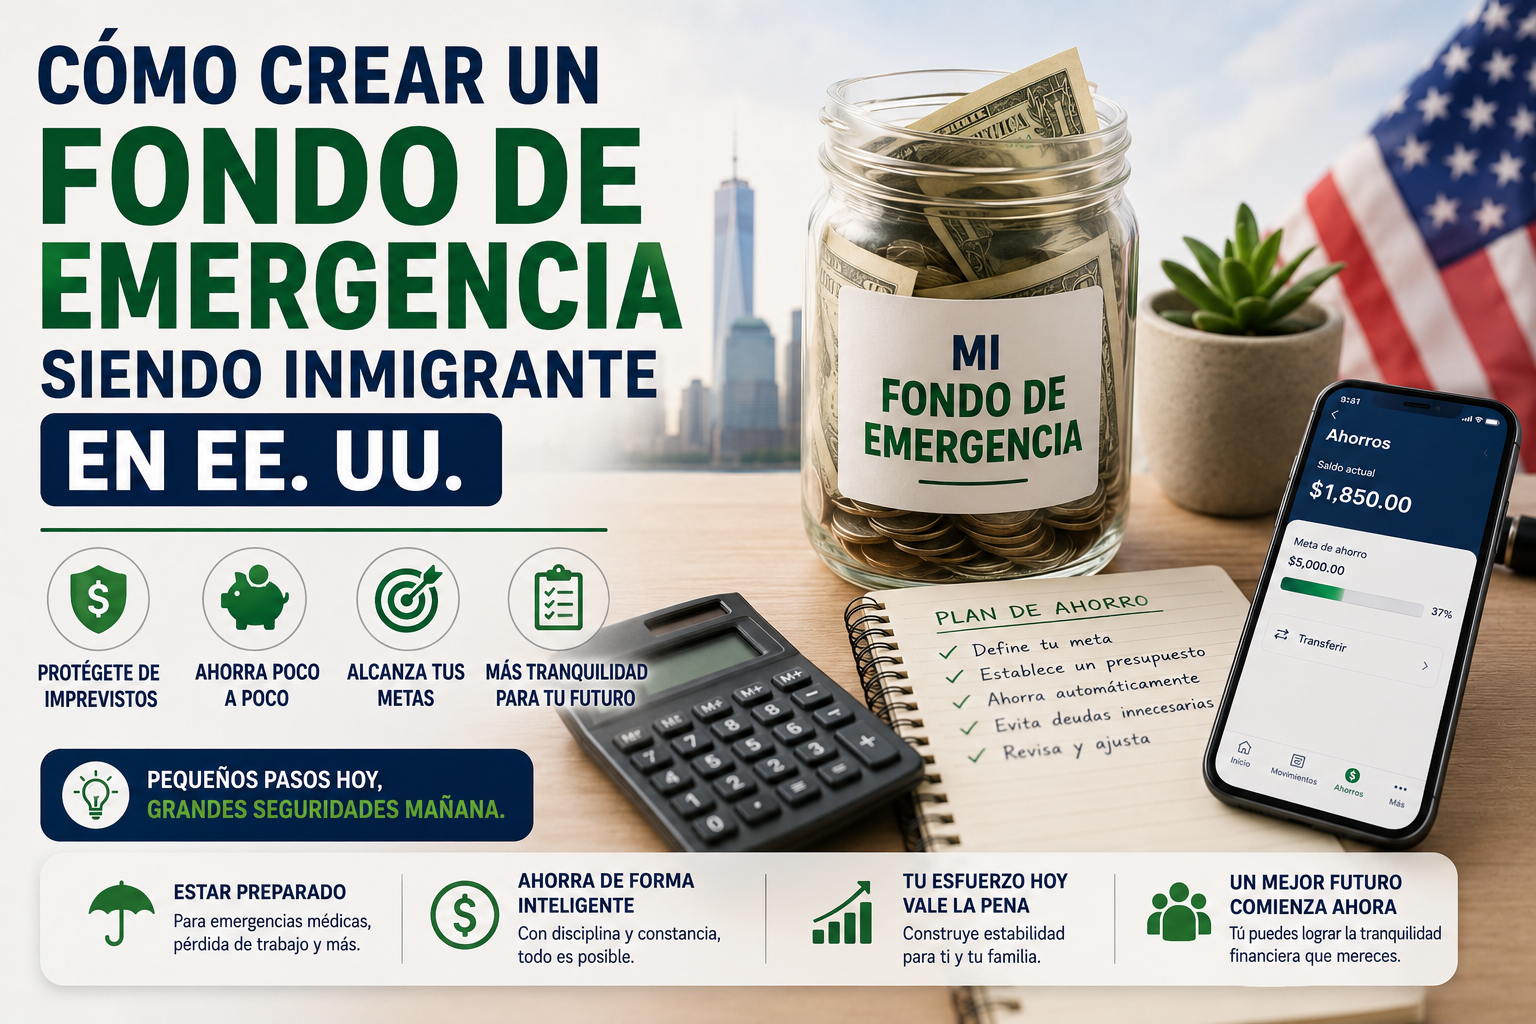
Llegar a un país nuevo suele significar empezar de nuevo también en lo financiero: sin ahorros locales, muchas veces con ingresos bajos o irregulares al principio, y sin la red de apoyo familiar cercana que tenías en tu país de origen. En ese contexto, tener un fondo de emergencia deja de ser un simple consejo financiero y se convierte en una de las herramientas más importantes para tu estabilidad. En este artículo te explicamos cómo construirlo desde cero, de forma realista, aunque tu situación económica actual sea ajustada.
Por qué un fondo de emergencia es aún más importante siendo inmigrante
Para cualquier persona, un fondo de emergencia sirve para cubrir gastos inesperados sin recurrir a deuda. Pero si acabas de llegar a Estados Unidos, esta necesidad se multiplica por varias razones específicas:
- No tienes red de apoyo local inmediata: en tu país de origen, quizás podías contar con familiares cercanos ante un imprevisto. Aquí, esa red probablemente todavía no existe o está lejos.
- Acceso limitado a crédito al principio: sin historial crediticio, no puedes recurrir fácilmente a una tarjeta de crédito o un préstamo personal en caso de emergencia, lo que hace que el ahorro propio sea tu única red de seguridad real.
- Gastos médicos inesperados: el sistema de salud en Estados Unidos puede ser costoso, especialmente sin seguro médico o con cobertura limitada, y una visita a urgencias puede representar un gasto considerable.
- Estabilidad laboral variable al inicio: muchos empleos de entrada, especialmente en las primeras etapas tras la llegada, tienen horarios o ingresos menos predecibles.
Cuánto dinero deberías tener en tu fondo de emergencia
La recomendación financiera estándar en Estados Unidos suele ser tener entre 3 y 6 meses de gastos básicos ahorrados. Sin embargo, si estás empezando desde cero, esta cifra puede sentirse imposible de alcanzar, y no debería ser tu primera meta.
Un enfoque más realista por etapas:
- Primera meta: 500 – 1.000 dólares. Suficiente para cubrir la mayoría de emergencias pequeñas (una reparación del carro, un gasto médico menor, un mes con menos horas de trabajo).
- Segunda meta: 1 mes de gastos básicos. Renta, comida, transporte y servicios esenciales cubiertos por un mes completo.
- Meta a largo plazo: 3 a 6 meses de gastos. El colchón completo recomendado, al que puedes llegar con el tiempo una vez tu situación se estabilice.
Empezar con la primera meta (500-1.000 dólares) es mucho más alcanzable psicológicamente y ya te protege de la mayoría de imprevistos cotidianos, mientras construyes hacia las metas más grandes.
Cómo empezar a ahorrar con ingresos bajos o irregulares
1. Ahorra un porcentaje, no una cantidad fija
Si tus ingresos varían de mes a mes (por ejemplo, trabajas por horas, en construcción, o de forma independiente), ahorrar un monto fijo puede ser poco realista. En su lugar, define un porcentaje de cada pago que recibas (por ejemplo, el 5-10%), que se ajusta automáticamente a lo que ganas cada mes.
2. Automatiza el ahorro
Configura una transferencia automática a una cuenta de ahorro separada cada vez que recibes tu pago, aunque sea una cantidad pequeña. El ahorro automático elimina la necesidad de «decidir» cada vez, que es donde más falla la constancia.
3. Abre una cuenta de ahorro separada de tu cuenta corriente
Tener el fondo de emergencia en una cuenta distinta a la que usas para gastos del día a día reduce la tentación de usarlo para gastos no urgentes. Muchos bancos y neobancos permiten abrir cuentas de ahorro sin comisiones ni saldo mínimo.
4. Redondea tus compras
Algunas aplicaciones bancarias y neobancos ofrecen la función de «redondeo»: cada compra que haces se redondea al dólar más cercano, y la diferencia se transfiere automáticamente a tu cuenta de ahorro. Es una forma casi invisible de acumular dinero con el tiempo.
5. Destina cualquier ingreso extra directamente al fondo
Bonos, horas extra, reembolsos de impuestos, o cualquier dinero que no formaba parte de tu presupuesto habitual son candidatos ideales para ir directo al fondo de emergencia, en lugar de diluirse en gastos cotidianos.
Dónde guardar tu fondo de emergencia
El fondo de emergencia debe estar en un lugar seguro y de fácil acceso, pero separado de tu dinero de uso diario:
- Cuenta de ahorro de alto rendimiento (high-yield savings account): ofrecida por muchos bancos online, permite que tu dinero genere algo de interés mientras sigue disponible en caso de necesitarlo.
- Evita invertirlo en la bolsa o en activos volátiles. El fondo de emergencia no es dinero para hacer crecer con riesgo; su función es estar disponible de inmediato cuando lo necesites, sin depender de si el mercado sube o baja en ese momento.
- Evita mezclarlo con tu cuenta corriente principal. Si está en la misma cuenta que usas para gastos diarios, es mucho más fácil gastarlo sin darte cuenta.
Qué cuenta como una verdadera «emergencia»
Uno de los errores más comunes es usar el fondo de emergencia para gastos que, aunque inesperados, no son verdaderas emergencias. Antes de usarlo, pregúntate si el gasto es:
- Necesario: afecta tu salud, seguridad, vivienda o capacidad de trabajar.
- Inesperado: no lo puedes prever ni planificar con anticipación.
- Urgente: no puede esperar hasta tu próximo ciclo de ahorro o pago.
Gastos como reparaciones médicas o del carro, pérdida repentina de trabajo, o un problema urgente de vivienda, sí califican. Unas vacaciones, una compra que «aprovechó una oferta», o un regalo, no deberían salir de este fondo, por muy tentador que sea usar el dinero que ya tienes disponible.
Cómo mantener el fondo mientras envías remesas a tu país
Muchas personas inmigrantes destinan una parte importante de sus ingresos a enviar dinero a familiares en su país de origen, lo que puede hacer que ahorrar para un fondo de emergencia propio se sienta como una prioridad en competencia. Algunas estrategias para equilibrar ambas cosas:
- Trata tu fondo de emergencia como un gasto fijo más, con su propio porcentaje del ingreso, antes de calcular cuánto puedes enviar como remesa.
- Empieza con montos pequeños en ambos frentes en lugar de priorizar completamente uno sobre el otro — un fondo de emergencia, aunque sea modesto, te protege a ti y, indirectamente, protege también tu capacidad de seguir apoyando a tu familia a largo plazo, al evitar que una emergencia te obligue a endeudarte.
- Comunica la situación con tu familia si es necesario. Explicar que estás construyendo una base de estabilidad puede ayudar a ajustar expectativas sobre el monto o frecuencia de las remesas mientras te estabilizas.
Qué hacer si tienes que usar el fondo de emergencia
Usar el fondo quiere decir que cumplió su propósito, no que fallaste. Después de usarlo:
- Vuelve a calcular cuánto necesitas para restaurarlo a su nivel anterior.
- Reanuda el ahorro automático lo antes posible, aunque sea con un porcentaje menor mientras te recuperas del gasto.
- Evalúa si el uso reveló algo que puedas prevenir en el futuro (por ejemplo, si fue una reparación del carro, considera si necesitas un mantenimiento más regular).
Conclusión
Un fondo de emergencia no es un lujo reservado para quienes ya tienen una situación financiera cómoda — es, especialmente si eres inmigrante y estás reconstruyendo tu vida financiera desde cero, una de las herramientas más importantes para tu estabilidad y tranquilidad. No necesitas empezar con miles de dólares: empezar con 500 dólares ahorrados de forma constante ya te pone en una posición mucho más segura que no tener nada, y es un punto de partida completamente alcanzable, incluso con ingresos bajos o irregulares.