Guía Completa del FICO Score en Estados Unidos
Si vives en Estados Unidos o estás empezando a moverte dentro de su sistema financiero, seguramente ya has escuchado el término «FICO score» en algún momento: al pedir una tarjeta de crédito, alquilar un apartamento, o incluso al comprar un teléfono a plazos. Pero pocas personas entienden realmente qué es, de dónde sale ese número y qué se puede hacer para mejorarlo.
En este artículo te explicamos, de forma clara y sin jerga innecesaria, todo lo que necesitas saber sobre el FICO score: qué es, cómo se calcula exactamente, y qué puedes hacer para que trabaje a tu favor.
Qué es el FICO Score
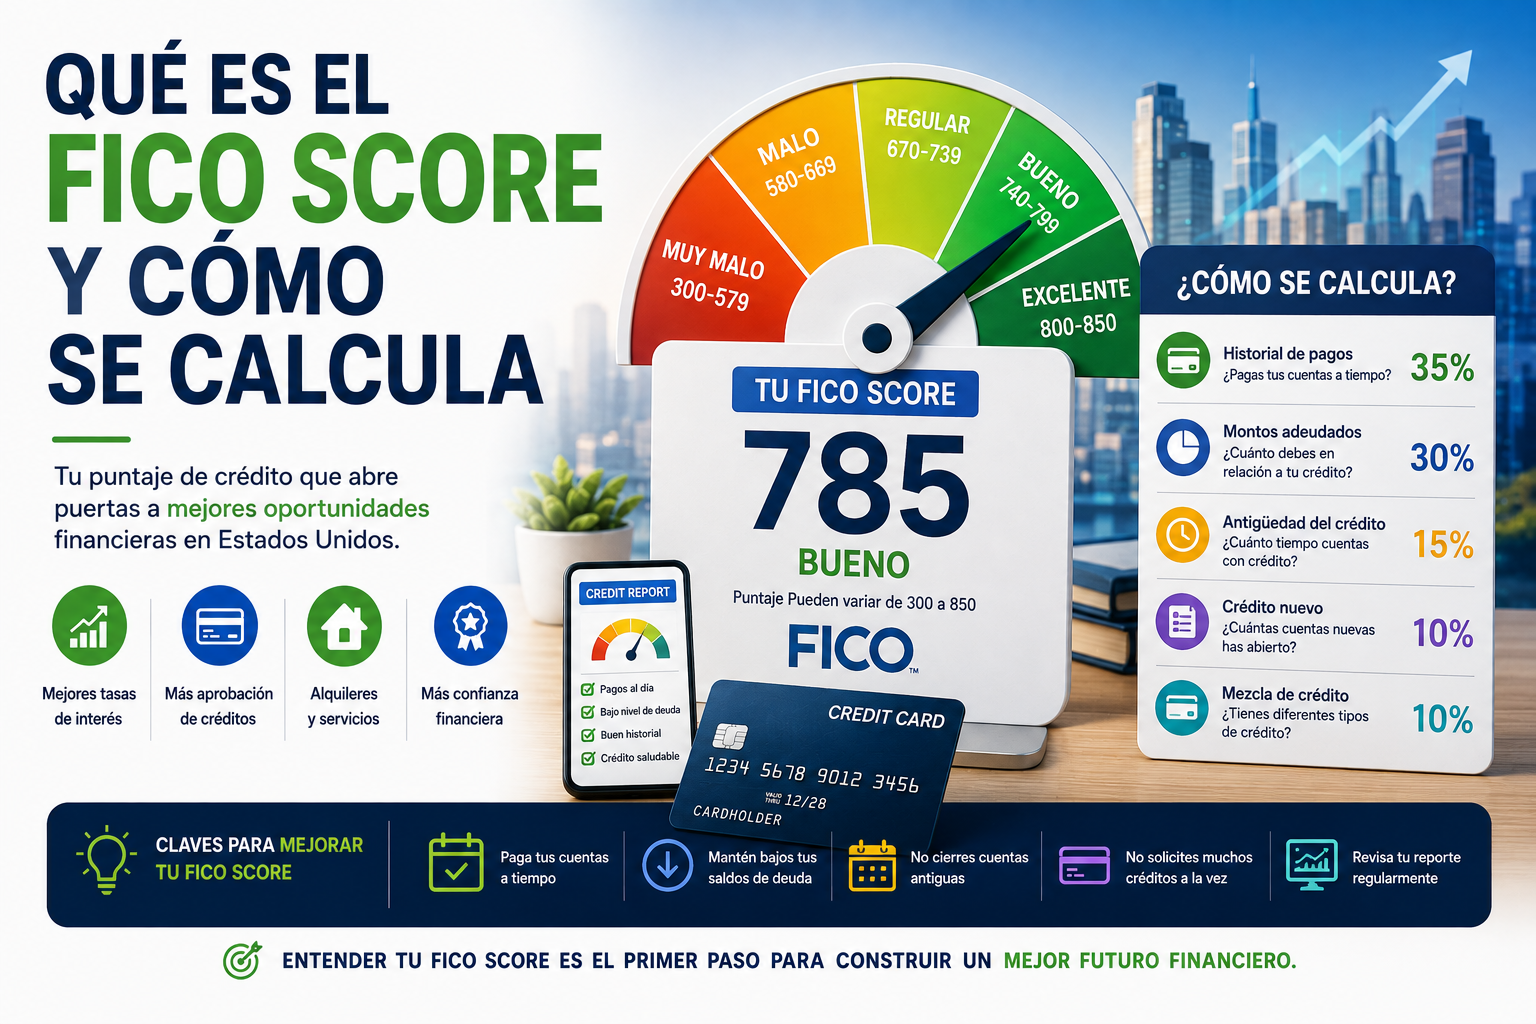
El FICO Score es un número de tres dígitos, entre 300 y 850, que resume el riesgo crediticio de una persona: es decir, qué tan probable es que pague sus deudas a tiempo, según su historial financiero pasado.
Fue creado por la compañía Fair Isaac Corporation (de ahí las siglas FICO) y se ha convertido en el estándar más usado por bancos, prestamistas, arrendadores y aseguradoras en Estados Unidos para tomar decisiones sobre ti: si te aprueban un préstamo, qué tasa de interés te ofrecen, o si necesitas un depósito más alto para alquilar un apartamento.
Cuanto más alto sea tu FICO score, más confiable te consideran los prestamistas, y mejores condiciones (tasas de interés más bajas, límites de crédito más altos) puedes conseguir.
Los rangos del FICO Score
| Rango | Calificación | Qué significa en la práctica |
|---|---|---|
| 800 – 850 | Excelente | Acceso a las mejores tasas de interés y productos financieros del mercado |
| 740 – 799 | Muy bueno | Condiciones muy favorables en la mayoría de préstamos y tarjetas |
| 670 – 739 | Bueno | Aprobación habitual, aunque no siempre las mejores tasas |
| 580 – 669 | Regular | Aprobación posible, pero con tasas de interés más altas |
| 300 – 579 | Bajo | Difícil conseguir aprobación sin garantías adicionales |
Si nunca has tenido una cuenta de crédito, simplemente no tienes un FICO score calculado todavía — no es lo mismo no tener historial que tener un puntaje bajo. El sistema necesita información suficiente (normalmente unos meses de actividad) antes de poder generar tu primer número.
Cómo se calcula el FICO Score: los 5 factores
El cálculo exacto del algoritmo de FICO es un secreto comercial, pero la compañía sí ha revelado el peso aproximado de cada factor que influye en tu puntaje:
1. Historial de pagos — 35%
Es, con diferencia, el factor más importante. Se evalúa si has pagado tus cuentas a tiempo, y si has tenido atrasos, cuánto tiempo llevas sin pagar, y con qué frecuencia ha ocurrido. Un solo pago atrasado por más de 30 días puede afectar notablemente tu puntaje, especialmente si tu historial es corto.
2. Uso del crédito disponible — 30%
También llamado «credit utilization«, mide qué porcentaje de tu límite de crédito total estás usando en un momento dado. Por ejemplo, si tienes un límite de 1.000 dólares y debes 300, tu utilización es del 30%.
Regla general: mantener tu utilización por debajo del 30% es bueno; por debajo del 10% es ideal si buscas maximizar tu puntaje.
3. Duración del historial crediticio — 15%
Evalúa cuánto tiempo llevas usando crédito, incluyendo la antigüedad de tu cuenta más antigua, la más reciente, y el promedio de todas tus cuentas. Por eso, cerrar tu primera tarjeta de crédito en cuanto consigues una «mejor» puede perjudicarte: reduce la antigüedad promedio de tu historial.
4. Mezcla de crédito — 10%
Tener una combinación de distintos tipos de crédito (tarjetas de crédito, préstamos para carro, préstamos personales, hipoteca) suele beneficiar tu puntaje, porque demuestra que puedes manejar responsablemente distintos tipos de deuda. No es necesario ni recomendable abrir cuentas solo para «mejorar la mezcla» — este factor pesa poco comparado con el historial de pagos.
5. Nuevas solicitudes de crédito — 10%
Cada vez que solicitas una tarjeta de crédito o préstamo, el prestamista suele hacer una «hard inquiry» (consulta dura) en tu reporte, lo que puede bajar tu puntaje unos pocos puntos de forma temporal. Solicitar varias cuentas en un periodo corto de tiempo se interpreta como una señal de riesgo.
FICO Score vs VantageScore: ¿son lo mismo?
No exactamente. VantageScore es otro modelo de puntaje de crédito, creado conjuntamente por las tres agencias de crédito (Equifax, Experian y TransUnion) como alternativa al FICO. Ambos usan una escala similar (300-850) y factores parecidos, pero con pesos y metodologías ligeramente distintos, por lo que es normal ver una pequeña diferencia entre tu FICO score y tu VantageScore al mismo tiempo.
En la práctica, el FICO score sigue siendo el más usado por los prestamistas (se estima que se usa en la gran mayoría de decisiones de préstamo en Estados Unidos), por lo que suele ser la referencia más importante a la hora de evaluar tu situación crediticia real.
Existen varias versiones del FICO Score
Otro detalle que sorprende a muchas personas: no existe «un» FICO score único, sino varias versiones (FICO Score 8, FICO Score 9, FICO Score 10, y versiones específicas para hipotecas o tarjetas de crédito, entre otras). Cada prestamista puede usar una versión distinta según el tipo de producto, lo que explica por qué a veces ves números ligeramente diferentes según dónde consultes tu puntaje.
No debe preocuparte esta variedad: las diferencias suelen ser pequeñas, y los hábitos que mejoran una versión del FICO score (pagar a tiempo, mantener bajo el uso del crédito) mejoran prácticamente todas las demás por igual.
Cada cuánto se actualiza tu FICO Score
Tu FICO score no es un número fijo: se recalcula constantemente a medida que las agencias de crédito reciben nueva información de tus prestamistas, generalmente una vez al mes, cuando cada compañía reporta el estado de tus cuentas.
Esto significa que un mes de buen comportamiento (pago a tiempo, uso bajo del crédito) puede reflejarse en tu puntaje relativamente rápido, y también que un error puntual (un pago atrasado) puede corregirse con el tiempo si retomas buenos hábitos.
Dónde consultar tu FICO Score gratis
Varias herramientas te permiten consultar tu puntaje sin costo y sin que afecte tu crédito (estas consultas se llaman «soft inquiries» y no bajan tu puntaje, a diferencia de cuando un prestamista consulta tu crédito al evaluarte para un préstamo):
- Muchos bancos y emisores de tarjetas de crédito ofrecen tu FICO score gratis directamente en su app o portal web.
- AnnualCreditReport.com te permite obtener tu reporte de crédito completo gratis (aunque no siempre incluye el puntaje numérico).
- Algunas apps financieras y neobancos incluyen el monitoreo de crédito gratuito como parte de sus servicios.
Mitos comunes sobre el FICO Score
- «Consultar mi propio crédito baja mi puntaje» — Falso. Consultar tu propio reporte es una «soft inquiry» y no afecta tu puntaje en absoluto.
- «Tener deuda es malo para el crédito» — No exactamente. Lo que afecta negativamente es el uso excesivo del crédito disponible o los pagos atrasados, no tener deuda en sí. De hecho, no tener ningún historial de crédito activo puede ser tan limitante como tener un puntaje bajo.
- «Cerrar tarjetas que no uso mejora mi crédito» — Generalmente al revés: cerrar una tarjeta reduce tu crédito disponible total (lo que puede subir tu porcentaje de utilización) y puede acortar la antigüedad promedio de tu historial.
- «Ganar más dinero mejora mi FICO score» — Falso. Tus ingresos no forman parte del cálculo del FICO score en absoluto; lo que importa es tu comportamiento con el crédito, independientemente de cuánto ganes.
Cómo mejorar tu FICO Score paso a paso
- Paga siempre a tiempo, incluso si solo puedes pagar el mínimo — nunca dejes pasar la fecha límite.
- Mantén tu utilización de crédito por debajo del 30%, idealmente por debajo del 10%.
- No solicites varias cuentas de crédito nuevas en poco tiempo.
- Mantén abiertas tus cuentas más antiguas, aunque las uses poco.
- Revisa tu reporte de crédito regularmente para detectar errores que puedan estar bajando tu puntaje sin motivo real.
- Sé paciente: el FICO score responde a patrones sostenidos en el tiempo, no a acciones puntuales.
Conclusión
El FICO score no es un número arbitrario ni un misterio imposible de entender: es simplemente el reflejo de tus hábitos financieros a lo largo del tiempo, calculado principalmente a partir de si pagas a tiempo y cuánto crédito usas en relación con tu límite disponible. Entender cómo funciona es el primer paso para tomar decisiones que lo mejoren de forma constante, en lugar de sentirte a merced de un número que no comprendes.