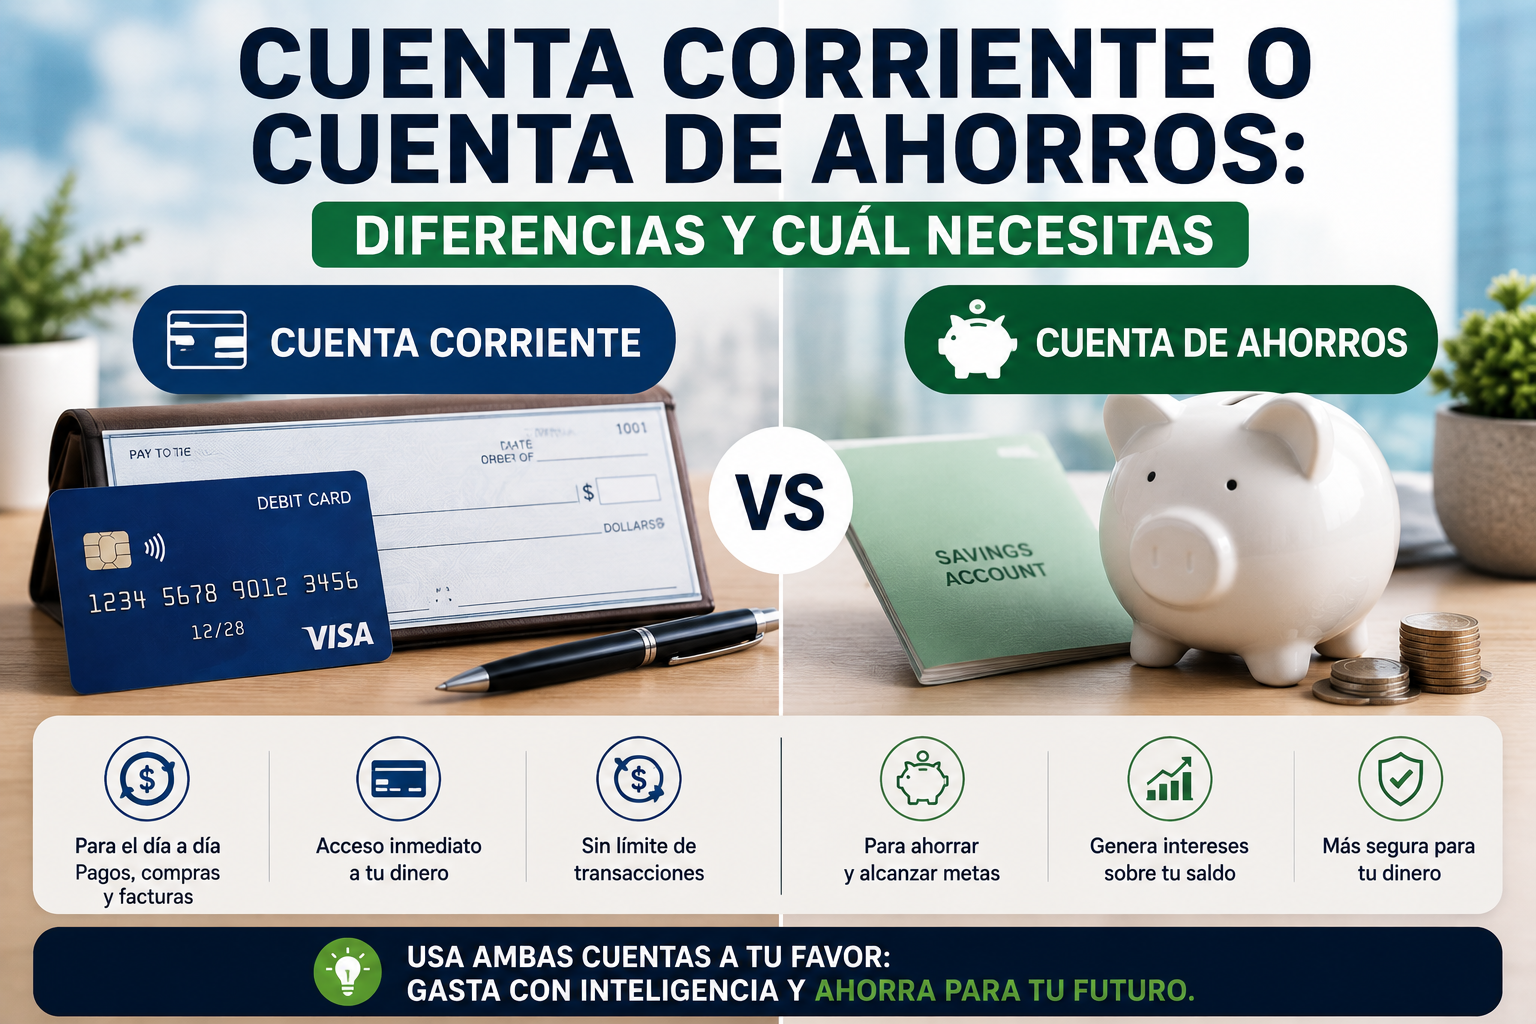
Si estás por abrir tu primera cuenta bancaria, es normal que te preguntes si necesitas una cuenta corriente, una cuenta de ahorros, o ambas. Aunque muchos bancos te ofrecen las dos al mismo tiempo, cada una cumple una función distinta dentro de tus finanzas. En este artículo te explicamos, sin tecnicismos, las diferencias reales entre ambas y cómo saber cuál necesitas según tu situación.
¿Qué es una cuenta corriente (checking account)?
La cuenta corriente, también conocida en inglés como checking account, está diseñada para el movimiento diario de tu dinero: recibir tu sueldo, pagar el alquiler, hacer compras con tarjeta de débito, pagar servicios y transferir dinero. Es la cuenta que más usarás en tu día a día.
Características principales
- Permite un número ilimitado o muy alto de transacciones al mes (retiros, pagos, transferencias).
- Suele incluir una tarjeta de débito para compras y retiros en cajero.
- Generalmente no genera intereses, o si lo hace, es una tasa muy baja, casi simbólica.
- Puede tener comisión mensual, aunque muchos bancos la eximen si cumples ciertos requisitos (saldo mínimo, depósito directo, etc.).
- Es la cuenta que normalmente usarás para domiciliar tu depósito directo de nómina y tus pagos automáticos.
¿Qué es una cuenta de ahorros (savings account)?
La cuenta de ahorros está pensada para guardar dinero que no necesitas usar de inmediato, mientras genera un pequeño rendimiento en forma de intereses (conocido como APY, por sus siglas en inglés).
Características principales
- Genera intereses sobre tu saldo, aunque la tasa varía mucho según el banco: los bancos tradicionales suelen ofrecer tasas muy bajas, mientras que los bancos digitales o «de alto rendimiento» pueden ofrecer tasas notablemente superiores.
- Suele tener un límite de retiros o transferencias mensuales antes de aplicar una comisión (una práctica heredada de una regulación federal que, aunque ya no es obligatoria en todos los bancos, muchas entidades mantienen como política interna).
- Normalmente no incluye tarjeta de débito para uso diario, aunque sí puedes transferir dinero desde ella hacia tu cuenta corriente cuando lo necesites.
- Es ideal para un fondo de emergencia, una meta de ahorro específica (como el pago inicial de un carro) o simplemente para separar el dinero que no quieres gastar por accidente.
Diferencias clave entre ambas
| Característica | Cuenta corriente | Cuenta de ahorros |
|---|---|---|
| Uso principal | Gastos diarios | Guardar dinero a mediano/largo plazo |
| Genera intereses | No, o casi nulo | Sí (APY variable según banco) |
| Tarjeta de débito | Sí | Generalmente no |
| Límite de transacciones | Alto o ilimitado | Limitado (según banco) |
| Depósito directo de nómina | Sí, la más común | No es lo habitual |
| Comisión mensual | Común, eximible con requisitos | Menos común, o eximible con saldo mínimo |
¿Por qué la mayoría de personas necesita las dos?
No se trata de elegir una sola: lo más común y recomendable es tener ambas cuentas al mismo tiempo, funcionando como un equipo:
- Tu sueldo o ingresos llegan a la cuenta corriente.
- Cubres tus gastos diarios y pagos fijos desde ahí.
- Una parte de lo que te sobra la transfieres regularmente a tu cuenta de ahorros, donde ese dinero, además de estar separado de tus gastos del día a día, va generando algo de interés con el tiempo.
Este sistema te ayuda a evitar dos problemas comunes: gastar por accidente el dinero que querías ahorrar, y dejar todo tu dinero «parado» en una cuenta corriente que no genera ningún rendimiento.
¿Cuándo priorizar solo una cuenta corriente?
Si estás empezando y tu prioridad inmediata es simplemente recibir tu sueldo y empezar a moverte financieramente (pagar renta, servicios, hacer compras), es totalmente válido abrir primero solo la cuenta corriente. Muchos bancos, además, te permiten abrir la cuenta de ahorros después, sin ningún costo adicional, cuando ya tengas margen para empezar a apartar dinero.
¿Cuándo priorizar la cuenta de ahorros?
Si ya tienes resuelto el tema de tus gastos diarios y cuentas con un excedente, priorizar la apertura (o el uso activo) de tu cuenta de ahorros tiene sentido en estos casos:
- Quieres empezar a construir un fondo de emergencia (lo ideal es entre 3 y 6 meses de gastos básicos).
- Estás ahorrando para una meta concreta: un vehículo, un enganche para vivienda, un viaje.
- Quieres que el dinero que no vas a usar en el corto plazo genere algo de interés, en lugar de quedarse sin rendir en la cuenta corriente.
¿Necesito que ambas cuentas sean del mismo banco?
No es obligatorio. De hecho, una estrategia común es:
- Mantener la cuenta corriente en un banco con buena red de sucursales y cajeros (útil para el día a día).
- Abrir la cuenta de ahorros en un banco digital o «de alto rendimiento» que ofrezca una tasa de interés más competitiva, transfiriendo dinero periódicamente desde tu cuenta corriente principal.
Esta combinación te permite aprovechar lo mejor de cada tipo de entidad sin tener que renunciar a la comodidad de tu banco principal.
Preguntas frecuentes
¿Puedo tener cuenta de ahorros sin tener cuenta corriente? Sí, es posible, aunque en la práctica la mayoría de personas prefiere tener ambas, ya que la cuenta corriente facilita mucho el manejo del dinero del día a día.
¿La cuenta de ahorros tiene tarjeta de débito? Generalmente no. La cuenta de ahorros está pensada para mover dinero con menos frecuencia, por lo que la mayoría de bancos no incluye tarjeta de débito física para esta cuenta.
¿Es mejor tener todo mi dinero en la cuenta de ahorros por los intereses? No necesariamente. Aunque genera intereses, muchas cuentas de ahorro limitan el número de retiros o transferencias mensuales antes de aplicar una comisión, por lo que no es práctica para gastos diarios. Lo recomendable es mantener en la cuenta corriente solo lo que necesitas para tus gastos del mes, y el resto en la cuenta de ahorros.
¿Cuál debo abrir primero si recién estoy empezando en Estados Unidos? La mayoría de personas prioriza abrir primero la cuenta corriente, ya que es la que necesitas para recibir tu sueldo y manejar tus gastos diarios. La cuenta de ahorros puedes abrirla en cualquier momento después, incluso en el mismo banco sin trámite adicional.
Conclusión
La cuenta corriente y la cuenta de ahorros no son opciones excluyentes, sino complementarias: una está pensada para el movimiento diario de tu dinero, y la otra para protegerlo y hacerlo crecer un poco mientras no lo necesitas. Si estás empezando, lo más práctico es abrir primero tu cuenta corriente para resolver el día a día, y sumar la cuenta de ahorros en cuanto tengas margen para empezar a apartar dinero de forma constante.