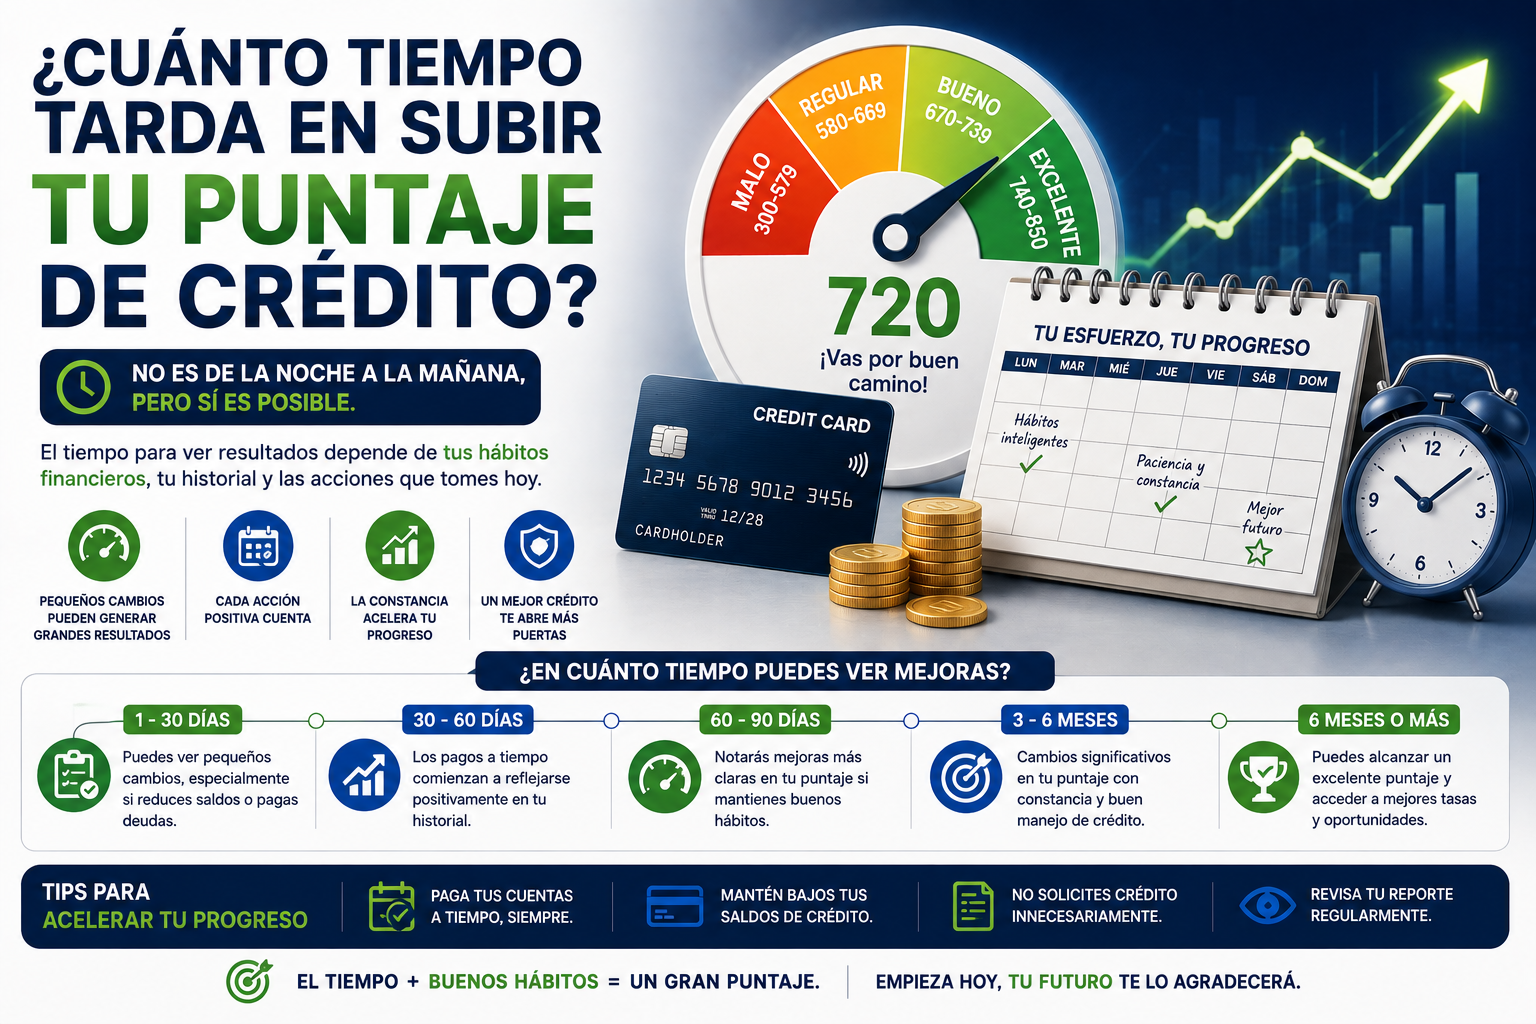
Si has empezado a poner en orden tus finanzas, seguramente te estás preguntando cuánto tiempo tarda en subir tu puntaje de crédito. La respuesta corta es: depende de qué tan dañado esté tu historial y de qué acciones tomes, pero en la mayoría de los casos empiezas a ver cambios entre 30 y 90 días, aunque una recuperación completa puede tardar de 6 meses a 2 años.
En este artículo te explico, con datos reales y ejemplos concretos, cuánto tarda cada tipo de mejora, qué factores lo aceleran o lo frenan, y qué puedes hacer hoy mismo para empezar a ver resultados lo antes posible.
Cómo funciona el tiempo de actualización del puntaje de crédito
Tu puntaje de crédito no se actualiza en tiempo real. Los bancos y entidades financieras reportan tu comportamiento (pagos, saldos, nuevas deudas) a las agencias o burós de crédito generalmente una vez al mes, coincidiendo con el cierre de tu ciclo de facturación. Esto significa que, aunque pagues hoy una deuda, el cambio en tu puntaje podría no reflejarse hasta el próximo corte, es decir, entre 20 y 45 días después.
Por eso, cuando alguien pregunta «hice un pago, ¿por qué mi puntaje no ha cambiado?», la explicación casi siempre es la misma: el reporte todavía no se ha actualizado, no que el pago no haya servido.
Cuánto tarda cada acción en reflejarse en tu puntaje
No todas las mejoras tardan lo mismo. Aquí un desglose realista según el tipo de acción que tomes.
1. Pagar a tiempo tus próximas cuotas
Tiempo estimado: 1 a 2 meses El historial de pagos es el factor con mayor peso en tu puntaje (representa alrededor del 35% del cálculo en los modelos más usados). Si vienes de tener atrasos, cada pago puntual nuevo empieza a sumar de inmediato, aunque el efecto es gradual: se necesita constancia de varios meses seguidos para notar un salto significativo.
2. Reducir el uso de tu línea de crédito (utilización de crédito)
Tiempo estimado: 1 mes (el siguiente corte de tu tarjeta) Este es, en general, el cambio más rápido que puedes lograr. Si tienes una tarjeta con un límite de 1.000 y la tienes al 80% de uso, bajar ese saldo a menos del 30% antes del corte puede hacer subir tu puntaje de forma notable en el siguiente reporte. Es la palanca más efectiva a corto plazo.
3. Corregir errores en tu reporte de crédito
Tiempo estimado: 30 a 45 días Si detectas una deuda que no es tuya, un pago mal reportado como atrasado, o una cuenta duplicada, puedes disputarla ante el buró correspondiente. Por ley, estas entidades tienen un plazo (normalmente de 30 días hábiles) para investigar y corregir el error, lo cual puede traducirse en una subida rápida si el error estaba perjudicando tu historial.
4. Pagar una deuda en cobranza o en mora
Tiempo estimado: 1 a 3 meses en reflejarse, aunque la «cicatriz» puede durar años Pagar una deuda que estaba en incumplimiento mejora tu puntaje, pero el registro de que «existió» un atraso severo puede permanecer visible en tu historial durante varios años (el plazo varía según el país y la normativa local). Aun así, saldarla es siempre mejor que dejarla pendiente, porque detiene el daño continuo y suele mejorar la percepción de riesgo a mediano plazo.
5. Aumentar la antigüedad de tu historial crediticio
Tiempo estimado: continuo, sin atajos La antigüedad de tus cuentas (cuánto tiempo llevas usando crédito de forma responsable) es un factor que solo mejora con el paso del tiempo. No hay forma de «acelerarlo» artificialmente; por eso se recomienda no cerrar tarjetas antiguas aunque no las uses mucho, ya que cerrarlas reduce tu historial promedio y puede bajar tu puntaje.
6. Reducir la cantidad de solicitudes nuevas de crédito
Tiempo estimado: 3 a 6 meses Cada vez que solicitas una tarjeta o un préstamo, la entidad realiza una consulta a tu historial que resta puntos temporalmente. Si has solicitado varios créditos en poco tiempo, tu puntaje puede tardar entre 3 y 6 meses en recuperar el nivel que tenía antes de esas consultas.
Tabla resumen: tiempos estimados de recuperación
| Acción | Tiempo aproximado para ver el cambio |
|---|---|
| Bajar el uso de tu tarjeta de crédito | 1 mes |
| Pagos puntuales constantes | 1-2 meses (mejora progresiva) |
| Corrección de errores en el reporte | 30-45 días |
| Pagar deuda en cobranza | 1-3 meses (el registro puede quedar años) |
| Reducir solicitudes nuevas de crédito | 3-6 meses |
| Recuperación total tras mora grave | 6 meses a 2 años |
Factores que aceleran la recuperación de tu puntaje
- Mantener el uso de tus tarjetas por debajo del 30% del límite disponible.
- No dejar pasar ni un solo pago desde ahora en adelante.
- No cancelar tarjetas antiguas, aunque no las uses activamente.
- Evitar solicitar crédito nuevo mientras te estás recuperando.
- Revisar tu reporte de crédito cada pocos meses para detectar errores a tiempo.
Factores que retrasan la recuperación
- Seguir generando nuevos atrasos mientras intentas «arreglar» el historial.
- Solicitar varios créditos o tarjetas en un periodo corto.
- Cerrar cuentas antiguas, reduciendo tu historial promedio.
- Dejar deudas en cobranza sin resolver durante mucho tiempo.
Preguntas frecuentes
¿Se puede subir el puntaje de crédito en un mes? Es posible ver una mejora parcial en un mes, especialmente si el cambio principal fue reducir el uso de tu tarjeta de crédito. Sin embargo, una recuperación sólida y sostenida suele tardar varios meses.
¿Por qué mi puntaje no sube aunque ya pago a tiempo? Lo más probable es que el reporte aún no se haya actualizado con tu ciclo de facturación más reciente, o que otros factores (uso alto de crédito, deudas pendientes) sigan pesando más que los pagos puntuales recientes.
¿Cerrar una tarjeta ayuda a subir el puntaje? Generalmente no. Cerrar una tarjeta reduce tu historial de crédito disponible y puede aumentar tu porcentaje de utilización en las tarjetas restantes, lo que suele bajar el puntaje en lugar de subirlo.
Conclusión
No existe una fórmula mágica ni un plazo único: el tiempo que tarda en subir tu puntaje de crédito depende del punto de partida y de la constancia de tus acciones. Como referencia general, los primeros cambios visibles suelen notarse entre 30 y 90 días, mientras que una recuperación completa tras un historial dañado puede tomar entre 6 meses y 2 años. La clave está en ser constante: pagar a tiempo, mantener bajo el uso de tus tarjetas y evitar nuevas deudas innecesarias mientras se reconstruye tu historial.