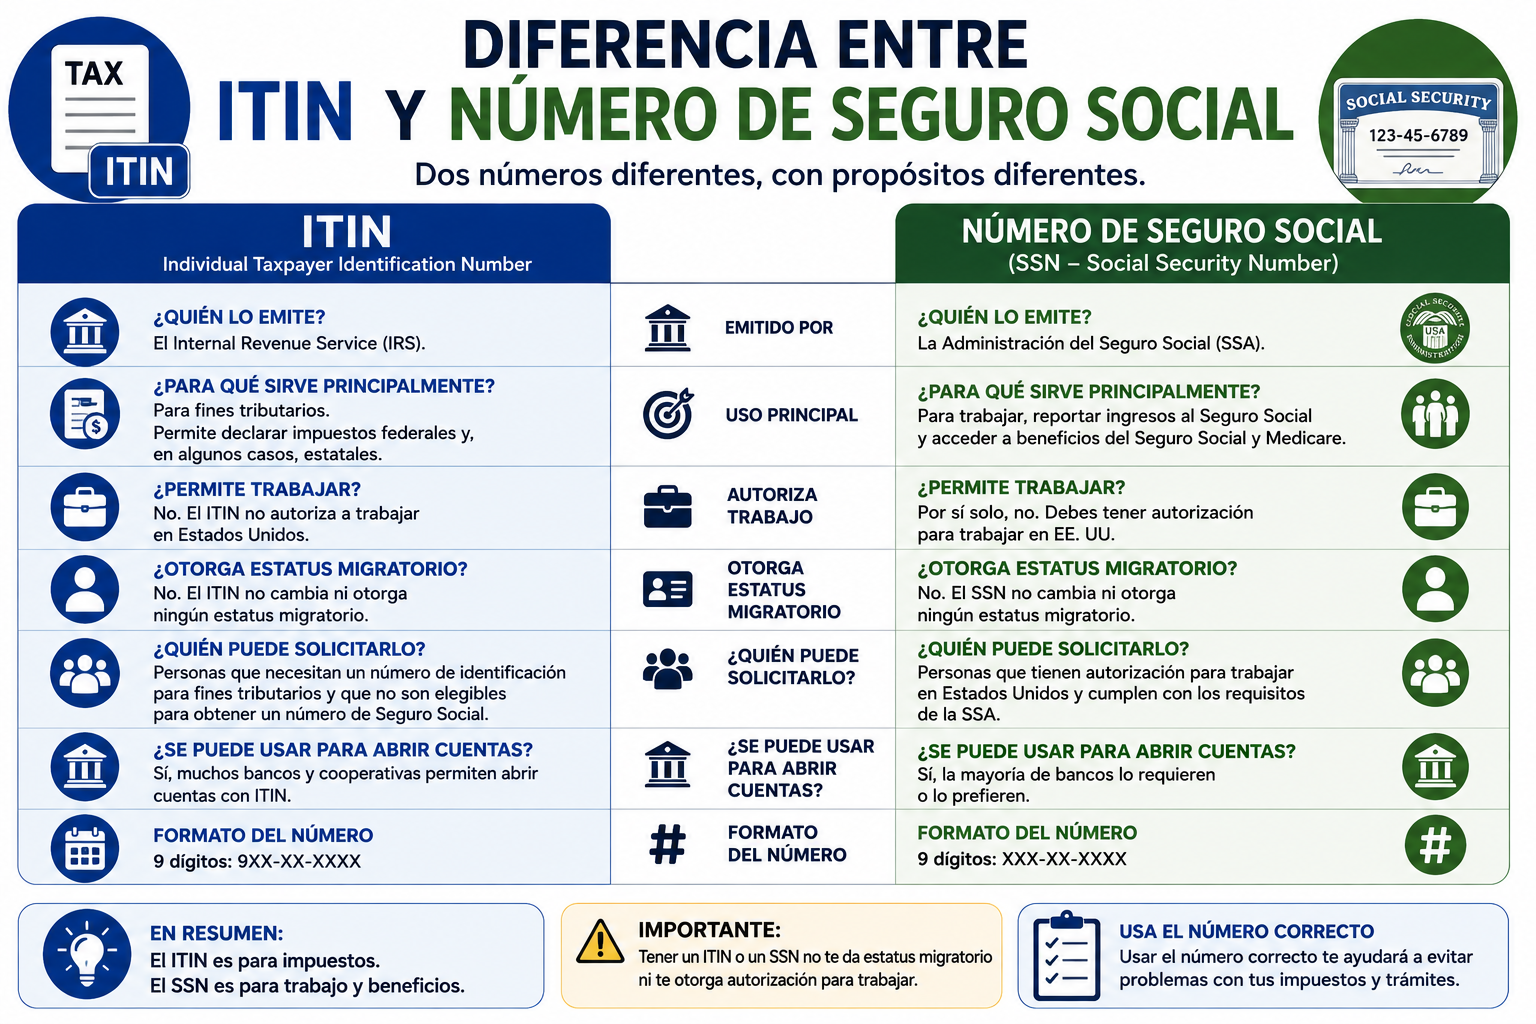
Es muy común confundir el ITIN con el número de seguro social (SSN), ya que ambos tienen el mismo formato de nueve dígitos y a veces se usan para trámites parecidos. Sin embargo, son dos documentos completamente distintos, emitidos por agencias diferentes y con propósitos que no se solapan tanto como parece. En este artículo te explicamos, con claridad, en qué se diferencian y cuál necesitas según tu situación.
¿Qué es el número de seguro social (SSN)?
El Social Security Number (SSN) es emitido por la Administración del Seguro Social (Social Security Administration, SSA) y está pensado principalmente para identificar a trabajadores autorizados legalmente para trabajar en Estados Unidos. Se usa para:
- Reportar tus ingresos como empleado ante el gobierno.
- Acceder a beneficios de seguro social en el futuro (jubilación, discapacidad, etc.).
- Solicitar la mayoría de tarjetas de crédito de bancos tradicionales.
- Ser identificado en la mayoría de trámites laborales y muchos trámites financieros dentro del país.
Para obtener un SSN, generalmente necesitas contar con una autorización de trabajo válida (una visa de trabajo, residencia permanente, ciudadanía, o un permiso de empleo específico).
¿Qué es el ITIN?
El Individual Taxpayer Identification Number (ITIN) es emitido por el IRS (el servicio de impuestos de Estados Unidos), y su propósito principal es fiscal: permitir que personas que no son elegibles para un SSN puedan, aun así, declarar impuestos si generan ingresos dentro del país. Se usa para:
- Declarar impuestos federales, incluso si no tienes autorización de trabajo.
- Abrir cuentas bancarias en muchos bancos que lo aceptan como identificación válida.
- Solicitar ciertas tarjetas de crédito diseñadas específicamente para personas sin SSN.
- En algunos estados, tramitar licencia de conducir o abrir negocios propios.
A diferencia del SSN, el ITIN no otorga autorización para trabajar en Estados Unidos, y tampoco da acceso a beneficios de seguro social.
Tabla comparativa
| Característica | SSN | ITIN |
|---|---|---|
| Entidad que lo emite | Social Security Administration (SSA) | IRS (Servicio de Impuestos Internos) |
| Propósito principal | Identificación laboral y beneficios sociales | Declaración de impuestos |
| Requiere autorización de trabajo | Sí | No |
| Da acceso a beneficios de jubilación/Seguro Social | Sí | No |
| Permite declarar impuestos | Sí | Sí |
| Aceptado para abrir cuenta bancaria | Sí, en todos los bancos | Sí, en la mayoría de bancos |
| Formato | 9 dígitos (XXX-XX-XXXX) | 9 dígitos, siempre comienza con «9» |
¿Cómo saber si un número es SSN o ITIN?
Aunque ambos tienen el mismo formato de nueve dígitos, hay una forma sencilla de diferenciarlos: todos los números ITIN comienzan con el dígito 9, mientras que los números de seguro social nunca comienzan con ese dígito. Este pequeño detalle es útil si alguna vez necesitas confirmar qué tipo de número tienes frente a ti.
¿Puedo tener ambos al mismo tiempo?
No. Si obtienes autorización para trabajar y tramitas tu número de seguro social, debes dejar de usar tu ITIN y notificar al IRS para que ambos números queden vinculados en tu historial fiscal, evitando así declarar impuestos por duplicado o con inconsistencias. El SSN reemplaza al ITIN una vez lo obtienes; no se usan de forma simultánea.
¿El ITIN me ayuda a conseguir el SSN más rápido?
No directamente. El ITIN es un número exclusivamente fiscal y no está vinculado al proceso de obtención de autorización de trabajo o del SSN. Sin embargo, tener un buen historial de declaración de impuestos usando tu ITIN puede ser un elemento positivo a considerar en algunos procesos migratorios donde se evalúa tu cumplimiento fiscal, aunque esto depende del tipo de trámite migratorio específico y no es garantía de nada.
¿Qué pasa con mi historial de crédito si cambio de ITIN a SSN?
Este es uno de los temores más comunes, y la buena noticia es que tu historial de crédito no se pierde. Si construiste historial crediticio usando tu ITIN (por ejemplo, con una tarjeta de crédito asegurada), ese historial generalmente puede transferirse a tu nuevo SSN, siempre que informes a los burós de crédito y a tus acreedores del cambio, para que puedan vincular ambos números a tu mismo perfil.
¿Cuál necesito según mi situación?
- Si tienes autorización de trabajo o estás en proceso de obtenerla → tu camino natural es el SSN.
- Si no tienes autorización de trabajo pero generas ingresos (por ejemplo, como trabajador independiente, o si tienes cuenta con ingresos que debes declarar) → necesitas el ITIN.
- Si aún no tienes ninguno de los dos y quieres empezar a construir tu vida financiera (abrir cuenta bancaria, iniciar historial de crédito) → el ITIN es tu punto de partida más accesible mientras resuelves tu situación migratoria.
Preguntas frecuentes
¿El ITIN sirve para trabajar legalmente en Estados Unidos? No. El ITIN es exclusivamente un número fiscal y no otorga autorización de trabajo bajo ninguna circunstancia.
¿Es obligatorio tramitar el ITIN si no tengo SSN? Solo es obligatorio si necesitas declarar impuestos federales y no eres elegible para un SSN. Sin embargo, muchas personas lo tramitan también para poder abrir cuentas bancarias y comenzar a construir historial financiero.
¿Cuánto tiempo es válido el ITIN? El ITIN puede vencer si no se usa para declarar impuestos durante varios años consecutivos, o si el rango de números al que pertenece ha sido programado para expirar por el IRS. Es importante verificar periódicamente si tu ITIN sigue vigente antes de usarlo para trámites importantes.
¿Puedo usar mi ITIN para solicitar beneficios del Seguro Social? No. El ITIN no da acceso a beneficios de la Administración del Seguro Social, como jubilación o discapacidad; esos beneficios están vinculados exclusivamente al número de seguro social (SSN).
Conclusión
El SSN y el ITIN, aunque parecidos en apariencia, cumplen funciones distintas: el primero está ligado a tu situación laboral y a los beneficios del Seguro Social, mientras que el segundo es, ante todo, una herramienta fiscal que también te abre las puertas del sistema bancario y del crédito mientras no seas elegible para un SSN. Conocer esta diferencia te ayuda a entender exactamente qué trámites puedes hacer con cada número y a evitar confusiones comunes al momento de abrir cuentas, declarar impuestos o construir tu historial financiero en Estados Unidos.